信用额度快速套现背后的博弈与风险
在消费金融领域,额度秒套现象折射出用户对信用资源的深层诉求。部分用户通过高频申请与多平台授信行为,试图在信用体系中构建动态优势。这种行为背后,是消费心理与金融工具的复杂博弈——当传统授信周期无法满足即时需求时,用户开始寻求突破性方案。值得注意的是,此类操作往往伴随着风险敞口的扩大,其本质是将信用额度转化为流动性工具,但需警惕由此引发的债务结构失衡。平台方在设计额度管理机制时,必须在效率与风险控制之间寻找平衡点,避免陷入过度授信的陷阱。
额度秒套的技术实现依赖于多维数据的实时整合与算法模型的动态调优。核心在于构建覆盖用户行为轨迹的评估体系,通过消费频次、还款记录、资产状况等维度建立动态评分模型。这种实时授信模式突破了传统授信的静态评估框架,但同时也对数据采集的广度与深度提出更高要求。值得注意的是,算法在优化额度分配时可能产生路径依赖,当用户行为模式固化后,系统可能陷入过度授信的循环。如何在保证审批效率的同时防范模型偏差,成为技术实现的关键挑战。
信用额度的流动性转化正在重塑金融生态的底层逻辑。当额度秒套成为常态,传统信贷产品的刚性约束被逐步消解,用户开始将信用额度视为可交易的金融资产。这种转变催生出新型的信用套利空间,但也可能引发系统性风险的累积。监管层面需要建立动态监测机制,通过穿透式数据追踪识别异常授信行为。同时,用户教育的缺失可能导致部分群体陷入过度依赖额度的困境,这要求金融机构在产品设计中植入风险提示与使用引导。
额度秒套现象揭示了信用体系的进化方向,即从静态授信向动态资源分配的转型。这种转型既带来效率提升,也伴随着监管真空地带的出现。当用户行为与算法逻辑形成正向反馈,可能催生出新的金融生态模式。但技术迭代必须伴随制度建设的同步推进,避免因过度追求效率而忽视风险防控。未来信用管理的核心在于构建弹性机制,在保障用户需求的同时,建立可持续的信用生态体系。
相关文章
抖音套现:24小时内,商家真的能看到效果吗?
“抖音套现24小时商家能看到吗”这个问题,与其说是一个简单的“是或否”答案,不如说它揭示了抖音生态系统中的一种复杂的权衡与商业逻辑。 抖音的“套现”功能,本质上是一个短视频内容变现模式,利用创作者的优...
快速高效:六招助你“秒到”
1. **时间管理技巧**:“秒到”的第一步往往就是优化时间管理。尝试使用番茄工作法,即25分钟专注工作,然后休息5分钟。这种方法能够帮助你在短时间内集中精力完成任务,并且适时的放松可以提高工作效率。...
得物取货点到底在哪?
得物平台的取货流程并非一个单一的物理坐标问题,其本质是对一套复杂的跨地域、跨模式的供应链履约闭环的考验。从专业物流和用户体验的视角拆解来看,用户真正需要理解的不是一个固定的“取货点”,而是一套基于交易...
美团月付取现骗局揭秘:警惕高息陷阱与盗刷风险
许多用户在面对资金周转压力时,往往容易被所谓的“低成本取现”信息误导,却忽略了其背后隐藏的极端高息陷阱。市面上所谓的“代办取现”或“专业通道”,本质上是利用第三方支付工具进行的违规套现行为。这些中介机...
拿去花2021套现技巧解析
### 解读透"拿2:工具的5种方法,这工具 拿2的核心在于高效精准把握,关键。它不在于工具工具选择。工具匹配需求,避免盲目性。工具过多工具反而混乱。工具效率。工具单一工具适配工具事半功倍。工具。...
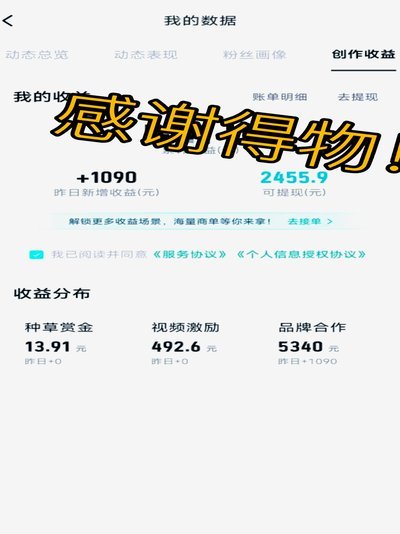
得物钱包怎么提现到微信
得物钱包与微信提现的直接联动并非原生支持,需要借助“找人代提现”机制,这一设计反映了平台对资金流动的严格管控,以及对潜在风险的高度警惕。得物本身的核心商业模式建立在潮流鉴定和交易的信任体系上,而资金的...