网贷平台选择全攻略:贷款种类与风控解析
“最全的网贷平台”并非一个绝对概念,因为它取决于借款人或投资者的需求和风险偏好。 一个平台可能在贷款种类丰富、利率透明方面表现出色,但或许缺乏完善的风险控制机制,反之亦然。 因此,更重要的是了解不同平台的优势和劣势,根据自身情况选择最适合的平台。
从贷款种类来看,一些平台提供从小额借款到百万贷款的多种方案,涵盖个人消费、创业融资、房屋贷款等多种用途。 而一些平台则专注于特定领域,例如教育贷款、医疗贷款等,其产品更加细分化。 投资方面,部分平台提供多种投资产品,包括固定收益型、风险收益型等,满足不同投资者的需求。 但也有一些平台仅提供单一的投资产品,风险和收益相对集中。
风险控制是网贷平台不可忽视的一环。 优秀的平台会建立完善的信用评估体系,通过大数据分析、人机复核等手段降低贷款风险。 同时,还需具备专业的风控团队,及时发现和处理异常交易,保护投资者的资金安全。 平台的信誉度和用户评价也是衡量风险控制能力的重要指标。
除了贷款种类和风险控制,平台的便捷性和服务质量也是重要的考虑因素。 便捷的线上申请流程、快速审批速度、灵活的还款方式都能提升用户体验。 此外,良好的客服体系、及时有效的客户服务也能解决用户的疑问和需求。
最终选择“最全的网贷平台”,需要根据自身需求进行综合评估。 无论是借款还是投资,都要理性分析平台的优劣势,选择合适的平台,才能实现自身的利益最大化。
相关文章
提升便荔卡包额度技巧
近年来,随着信用卡市场的快速发展和多样化,持卡人对于提高信用额度的需求愈发强烈。便荔卡包作为一种新兴的金融服务产品,其灵活性和便捷性吸引了大量用户。然而,在实际操作中,很多用户会遇到提升卡片额度的难题...
微信分付提现现金欠款应对
“微信分付套出来 现金”这一现象,远不止是简单的“欠款”问题,它触及了人际关系、信任机制,以及在数字经济时代个人信用体系的脆弱性。从专业角度来看,这并非单纯的财务纠纷,而是一种社会信用缺失的体现。微信...
得物如何通过消费积累信用额度
### 得物累计付款机制解析:信用体系与消费行为的深度绑定 #### 一、累计付款的本质:信用额度的动态分配得物的累计付款并非简单的分期付款,而是一种基于用户信用行为的动态额度分配机制。其核心逻辑是...
便荔卡包智能放款路径解析
便荔卡包的放款路径设计体现了金融科技平台对用户需求的精准捕捉。该平台通过多维度数据验证机制,将资金划转节点嵌入用户信用画像的动态评估中。不同于传统金融机构的固定放款渠道,便荔卡包采用智能路由系统,根据...
扫商家码背后的非法套现行为
近年来,移动支付在中国的普及为日常生活带来了极大的便利。然而,在这便捷背后,却滋生了一种名为“扫商家码套现”的灰色交易现象。这种行为不仅扰乱了正常的市场秩序,还可能构成违法行为。 从技术角度来看,...
携程拿去花:机票分期购怎么操作?
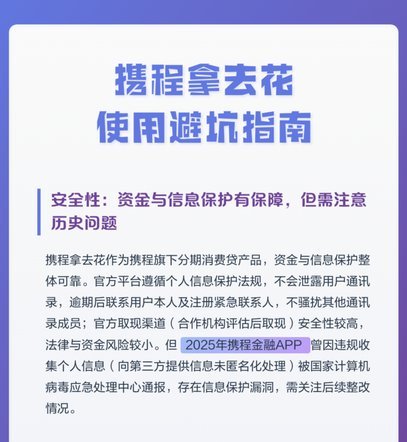
携程的拿去花功能本质上是将传统票务支付流程转化为分期消费场景,其核心逻辑在于通过信用支付替代全额预付。用户在预订机票时选择该选项,系统会将订单拆解为多期账单,由支付宝花呗承担资金垫付。这种模式突破了传...