美团月付操作技巧揭秘
美团月付的消费场景往往伴随着复杂的资金流管理需求,其核心价值在于通过预授权机制实现消费分期。用户在高频次小额支付场景中,可通过设置固定额度与还款周期,将月付转化为可预测的现金流。例如在餐饮外卖领域,通过拆分订单金额至不同商户,可实现月付额度的灵活调配,同时借助平台算法对消费行为的识别阈值,规避额度冻结风险。这种操作需要精确计算每笔交易的金额占比,确保不触发风控系统的异常监测。
积分体系与月付额度存在隐性关联,用户可通过参与平台活动获取积分奖励,进而兑换抵扣额度。例如在节假日促销期间,部分商家会推出"消费满额送积分"的活动,用户可将积分转化为月付额度的补充。这种策略需要关注积分的兑换比例与使用时效,同时结合月付账单的还款周期进行统筹安排。值得注意的是,积分兑换产生的额度通常存在使用限制,需提前规划消费计划以避免额度浪费。
优惠券的叠加使用能显著提升月付的性价比,但需注意不同券种的使用规则。部分优惠券要求在特定时段使用,或与月付额度存在互斥关系,用户需通过测试不同组合方式找到最优解。例如在生鲜配送场景中,通过搭配满减券与月付额度,可将实际支付成本降低15%-20%。这种组合策略需要建立消费数据模型,分析不同商品类别的价格波动规律,从而制定动态的优惠券使用方案。
平台算法对消费行为的识别存在一定的容错空间,用户可通过调整消费频次与金额分布来优化使用体验。例如在非高峰时段进行小额支付,或通过分散消费至不同品类,降低单笔交易的异常概率。这种操作需要结合平台的历史数据进行模拟测试,找到最接近算法识别阈值的消费模式。同时,需关注平台规则的动态调整,及时优化策略以应对政策变化带来的影响。
相关文章
分期乐额度是如何动态计算的
分期乐是一款为用户提供灵活分期付款服务的金融科技产品。其额度计算并非一成不变,而是根据多种因素动态调整。首先,用户的信用评分是决定是否能够获得额度及额度大小的关键因素之一。信用评分通过分析用户的历史还...
便荔卡包:用户视角下的私域流量运营策略
便荔卡包的生态定位并非简单地归属于单一平台,而是构建了一种跨平台的融合策略。最初,其凭借在抖音平台的试水与迅速增长,让大众普遍认为它是抖音电商体系内的产物。然而,细究其运营模式,便发现便荔卡包更像是一...
得物提现多久到账?
得物提现到银行卡的时间,远比大多数用户最初的预期要复杂得多,这并非简单的几分钟或几个小时。核心原因在于得物作为一个新兴的消费平台,其提现流程建立在与传统电商模式的显著差异之上。得物的核心业务是独立设计...
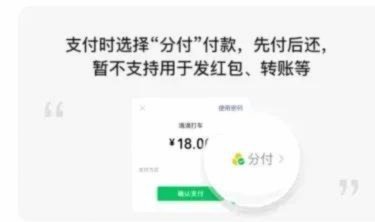
微信分付额度如何灵活使用?
微信分付是腾讯推出的一种消费金融产品,用户可以通过信用评估来获取额度,在线支付时可选择使用分付进行付款或分期。要将微信分付中的钱借出来使用,首先需要明确的是,分付并非传统意义上的贷款产品,而是基于用户...
羊小咩消费额度灵活用
羊小咩消费额度的弹性边界正在重构现代消费场景的底层逻辑。当传统信贷产品以固定额度为基准时,羊小咩通过动态算法将额度转化为可调节的消费变量,这种设计本质是将金融工具转化为行为引导器。用户在购物车结算时遭...
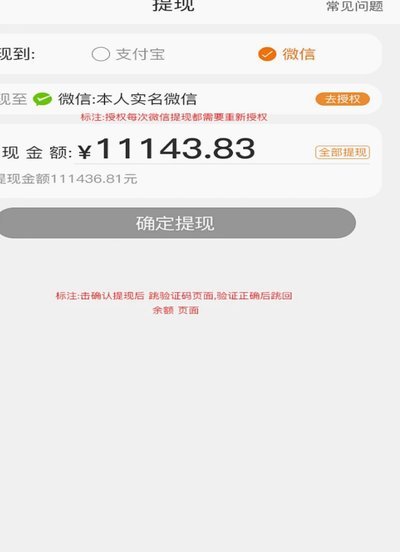
得物提现到微信全解析
# 得物提现至微信:从操作到风控的全解析 在得物这个潮流单品交易平台中,用户积累的信用分和交易记录,往往转化为一定的现金价值。然而,当用户想要将这部分资金提现到微信钱包时,却常常遇到操作限制。这种...