分期乐额度:变现新路径
分期乐商城的额度体系本质上是一种信用资产的流动性工具,其核心价值在于将静态的信用额度转化为动态的现金流。平台通过算法模型将用户消费行为、还款记录、信用评分等数据进行多维分析,生成可量化的信用额度。这种额度并非简单的借贷额度,而是基于用户支付意愿和还款能力的综合评估结果。例如,当用户申请分期购买数码产品时,系统会实时计算其信用额度是否足以覆盖商品价格,并结合用户历史分期记录调整分期期数和手续费率。这种动态调节机制使得额度具备了类似货币的流通属性,为后续的变现提供了基础。
在商家端,额度变现的路径更偏向于供应链金融的创新应用。部分优质商家通过分期乐商城的额度体系进行反向授信,利用平台积累的用户信用数据作为担保,向金融机构申请供应链融资。这种模式下,商家可将额度转化为可流转的金融资产,通过贴现或转让方式实现资金回笼。例如,某3C数码商家可将未使用的信用额度打包成标准化票据,通过平台的金融通道进行融资,其核心逻辑在于将用户信用转化为可量化的风险抵押物。这种模式不仅解决了商家的短期资金周转问题,也拓展了平台的金融服务边界。
平台方的额度变现策略则更注重生态闭环的构建。通过将用户信用额度与商品销售数据、用户画像进行交叉分析,平台可识别出高价值的信用资产池。例如,针对高消费频次的用户群体,平台可设计定向的额度置换计划,将部分额度转化为可流通的数字凭证,再通过与第三方支付机构的合作,将这些凭证嵌入线下消费场景。这种数据驱动的变现方式,使原本静态的信用额度转化为具有多重使用场景的数字资产,最终实现信用价值的货币化。同时,平台通过实时监控额度使用情况,动态调整额度分配策略,确保变现过程中的风险可控性。
相关文章
美团月付取现时间及平台咨询电话
美团月付取现到账时间并非一成不变,其具体周期受到多种因素的影响,需要细致地理解并做好规划。简单地认为“多久到账”是一个数字答案,并不完全准确。核心在于美团月付系统是通过分批次将用户的应付金额返还,而非...
扫商家码背后的非法套现行为
近年来,移动支付在中国的普及为日常生活带来了极大的便利。然而,在这便捷背后,却滋生了一种名为“扫商家码套现”的灰色交易现象。这种行为不仅扰乱了正常的市场秩序,还可能构成违法行为。 从技术角度来看,...
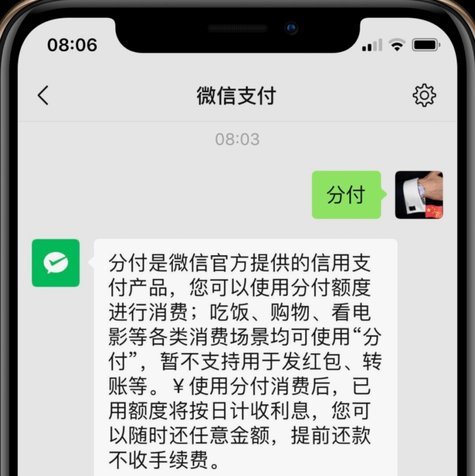
微信分付额度提升技巧
微信分付作为腾讯生态内的信用支付工具,其额度评估机制与用户行为模式高度关联。从技术维度观察,系统通过多维度数据建模分析,包括消费频率、支付场景、账户活跃度等参数,形成动态信用评分体系。高频率的场景切换...
去哪儿拿去花不是传统网贷?
“去哪儿拿去花”服务,近年来在短视频平台迅速崛起,以其“零利息、零手续费、零逾期”的宣传语吸引了大量用户。然而,在看似友好的背后,其本质与传统网贷产品之间存在微妙而重要的区别,将“去哪儿拿去花”简单地...
套现联系微信风险大警示
近年来,随着移动支付的普及与快速发展,“套现联系微信”这一现象也随之浮现。它通常指的是某些用户或机构通过特定手段将信用卡额度内的资金提现,从而获取现金收益的行为。然而,在探讨其具体表现和背后逻辑之前,...
花呗提现:全攻略与风险防范
花呗作为支付宝生态中的信用支付工具,其现金提取功能本质上是通过信用额度转换为可支配资金的金融操作。用户可通过绑定银行卡的快捷支付功能,将花呗额度转入银行卡账户,但这一过程受到额度限制和风控系统的双重约...