花呗现金流无法提现,避免被冻结!
花呗作为蚂蚁集团推出的信用支付工具,其核心功能始终围绕消费场景展开。从产品设计逻辑来看,花呗本质上是信用透支工具而非现金借贷平台,这一特性决定了其无法直接提现。平台通过限制提现功能,既规避了资金挪用风险,也维护了信用体系的稳定性。用户若试图通过套现方式将花呗额度转换为现金,可能面临额度冻结、信用评分下降等后果,这种行为本质上违背了信用支付工具的初衷。
在金融监管趋严的背景下,蚂蚁集团对花呗的使用场景进行了多轮优化。数据显示,超过75%的花呗交易发生在电商、生活服务等消费领域,这种分布结构强化了其作为支付工具的属性。平台通过大数据风控系统实时监测交易行为,任何偏离正常消费模式的操作都可能触发预警机制。值得注意的是,部分用户误将花呗与借呗混淆,后者作为独立的信贷产品,确实具备提现功能,但需通过信用评估后方可使用。
从用户行为经济学角度看,试图通过花呗提现的需求往往源于短期资金周转压力。这种需求折射出信用支付工具在金融普惠领域的潜在价值,但也暴露出用户对信用管理的认知盲区。平台可通过智能提醒系统,在用户产生异常消费行为时介入引导,例如推送"信用额度优化建议"或"短期借贷方案"等个性化服务。这种干预既符合监管要求,又能提升用户体验。
当前金融科技发展已催生出更多信用变现路径。除借呗等传统信贷产品外,部分银行推出的"信用支付+现金提取"组合服务,为用户提供更灵活的资金管理方案。这类产品通过将信用评估与资金流动性需求相结合,既满足了用户提现需求,又通过多重风控机制保障资金安全。未来随着区块链技术在信用体系中的应用深化,信用变现方式或将出现更多创新形态。
信用支付工具的演进始终伴随着风险与创新的博弈。花呗提现功能的缺失,实质上是金融安全与商业逻辑的平衡结果。用户若需现金流动性,应优先考虑正规信贷渠道,而非试图突破平台规则。这种选择不仅关乎个人信用记录,更影响着整个信用经济生态的健康发展。平台在持续优化用户体验的同时,也需通过教育性内容帮助用户建立正确的信用管理观念。
相关文章
如何合理规划开支避免冲动消费
如何合理规划和使用金钱,是每个人都需要面对的重要课题。首先,明确自己的财务目标是最关键的一步。无论是短期的目标如购置新手机或旅行,还是长期的投资目标如退休金储备,清晰的目标可以帮助你更好地安排开支与储...
花呗套费多少?商家需知
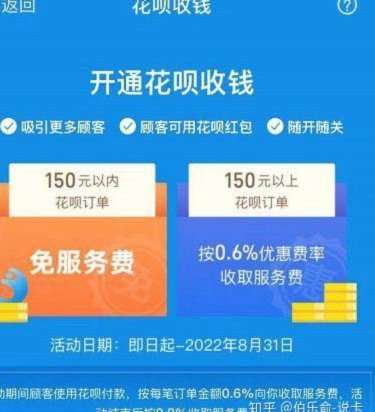
“花呗套商家手续费多少”这个问题,看似简单,实则暗藏玄机。商家在使用花呗分期服务时,的确需要承担一定的费用,但这费用并非一成不变,而是受多重因素影响,如商户类型、交易金额、平台政策等。 将“花呗套...
扫商家码背后的非法套现行为
近年来,移动支付在中国的普及为日常生活带来了极大的便利。然而,在这便捷背后,却滋生了一种名为“扫商家码套现”的灰色交易现象。这种行为不仅扰乱了正常的市场秩序,还可能构成违法行为。 从技术角度来看,...
得物余额提现至银行卡,便捷安全更高效
得物平台的便捷购物体验,离不开其完善的支付体系。其中,用户可以通过余额进行购买,而将余额提现到银行卡则是连接现实金融需求的关键环节。对于得物而言,提现功能不仅是用户的基本权益保障,更关系到平台的用户活...
分付取现多久到?
随着移动支付技术的不断进步,人们的消费习惯也在悄然发生变化。其中,“分付取现秒到”这一服务以其极高的便捷性和快速性获得了广泛的关注和使用。然而,在享受这种即时到账便利的同时,许多用户可能会产生疑问:“...
分期乐引领的信用消费新循环模式
分期乐回收服务的推出,标志着消费金融领域的一项重要革新。随着消费者对信用消费方式的接受度越来越高,分期付款已经成为购物的一种常见模式。然而,在这个过程中,“回收”概念的引入,则是对传统商业模式的一次深...