“拿去花”的便捷陷阱:贷款和分期付款的隐藏成本全揭秘
现代人对消费金融产品的接受度越来越高,"拿去花"这种取现服务看似解决了资金周转难题,实则暗藏玄机。
### 一、表面便利下的隐藏成本
分期付款的便捷确实让人难以抗拒。但消费者往往忽视了分期背后的实际成本。以常见的36期还款为例,实际支付金额可能是本金的两倍
金融机构在产品设计上刻意弱化利率计算,用"免息""低息"等宣传吸引用户。实际上,通过服务费、管理费等方式,将成本转嫁到消费者身上。这种收费模式让分期付款的实际成本远高于表面利率。
### 二、消费心理的精准操控
商家深谙人性弱点,利用人们追求便利和享乐的心理。他们通过简化申请流程,营造"即申即取"的假象,降低消费者的决策门槛。这种设计让人在不经意间陷入过度消费的陷阱。
金融机构还善于制造紧迫感,比如限定活动、限时优惠等。这些策略刺激消费者快速做出决定,而没有经过充分的理性考量。长此以往,许多人就会在不知不觉中累积了大量债务。
### 三、监管与市场的博弈
金融监管部门近年来加大了对现金分期业务的整顿力度。严查利率过高、信息披露不全等问题,试图保护消费者权益。但部分机构依然通过各种创新手段规避监管,维持高利润空间。
市场环境仍然存在良莠不齐的现象。一些小平台利用监管漏洞,推出花样繁多的产品,进一步混淆了消费者的视线。这种状况短期内难以完全改善。
### 四、理性使用才是关键
面对诱惑,消费者必须保持清醒头脑。在申请分期前,要仔细计算总成本,比较不同产品的真实利率水平。只有清楚了解各项费用,才能做出合理决策。
个人财务健康状况同样需要关注。如果将分期付款作为解决短期资金问题的手段,而不改变消费习惯,最终可能陷入循环负债的困境。建立健康的财务管理观念至关重要。
消费金融产品的普及反映了现代经济的发展趋势,但其潜在风险也不容忽视。消费者在享受便利的同时,更应该擦亮双眼,理性选择适合自己的金融服务方式。只有这样,才能真正实现财务自由的目标。
相关文章
花呗额度突然为0?这些原因你了解吗?
最近,不少用户反映,在使用花呗时遇到了一个棘手的问题——平台显示出的可用额度为0。这个问题不仅影响了日常消费,也让一些用户的信用记录蒙上了阴影。其实,“花呗额度为0”背后的原因多种多样,涉及个人信用状...
京东白条快速提现方法
### 京东白条提现步骤详解 想要通过京东白条提现,首先需要确认您的账户信息是否完善,包括但不限于实名认证、绑定银行卡等。这是确保提现顺利进行的基础步骤。此外,需确保您当前的京东白条账户中存在可用余...
花呗的现状与未来挑战
近年来,随着金融科技的发展和普及,花呗这类消费信贷产品已经成为众多消费者日常生活中不可或缺的一部分。从最初的便捷支付工具到如今的全方位金融服务平台,花呗的成长历程不仅反映了中国金融市场的变化趋势,也深...
携程“拿去花”提现难?
携程旅行推出的“拿去花”功能本质上是信用支付工具,其设计逻辑与传统预授权冻结资金存在本质差异。该功能通过大数据风控模型评估用户信用额度,允许用户在预订酒店、机票等场景中先行消费,资金实际由合作金融机构...
微信分付额度提升技巧
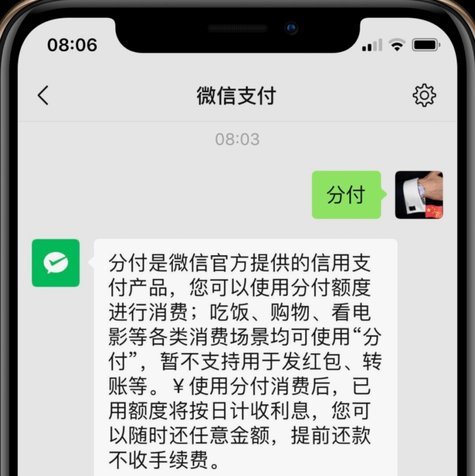
微信分付作为腾讯生态内的信用支付工具,其额度评估机制与用户行为模式高度关联。从技术维度观察,系统通过多维度数据建模分析,包括消费频率、支付场景、账户活跃度等参数,形成动态信用评分体系。高频率的场景切换...
去哪儿拿去花不是传统网贷?
“去哪儿拿去花”服务,近年来在短视频平台迅速崛起,以其“零利息、零手续费、零逾期”的宣传语吸引了大量用户。然而,在看似友好的背后,其本质与传统网贷产品之间存在微妙而重要的区别,将“去哪儿拿去花”简单地...