微信分付能一次性套现吗?真相揭秘
微信分付,一种基于区块链技术的支付解决方案,其设计初衷旨在为企业提供更高效、更低成本的资金结算渠道。许多企业,尤其是那些面临大额资金拆分、分布式支付需求的行业,如电商、金融科技等,对分付展现出浓厚的兴趣。然而,围绕着“微信分付能不能一次刷出来,再套现”的问题,一直存在着各种猜测和误解。从技术层面来看,分付的本质是业务行为的拆解和重组,而非传统意义上的资金直接转移。一次性将大量分付请求提交,并试图通过某种方式将结果汇总、集中提现,本质上是规避分付系统设计的意图,而且极难实现,其背后的风险与复杂性远非想象中的简单。
分付系统并非将资金直接放入个人账户,而是通过一系列预先设定的规则和业务逻辑,将企业资金拆分成多个小额支付,分配给不同的收款方,再由收款方根据协议将其整合回原账户或进行其他用途。任何试图绕过此过程的行为,都涉及潜在的安全漏洞和违规操作。更重要的是,微信支付系统本身拥有强大的风控机制,针对异常交易行为具有高度敏感性。即使技术上能够尝试进行“刷分付”和“套现”,也会迅速触发风险预警,面临冻结账户、限制交易,甚至涉及法律责任的风险。尝试规避分付系统,相当于在金融安全体系的雷区中行走,其成本和后果难以估量。
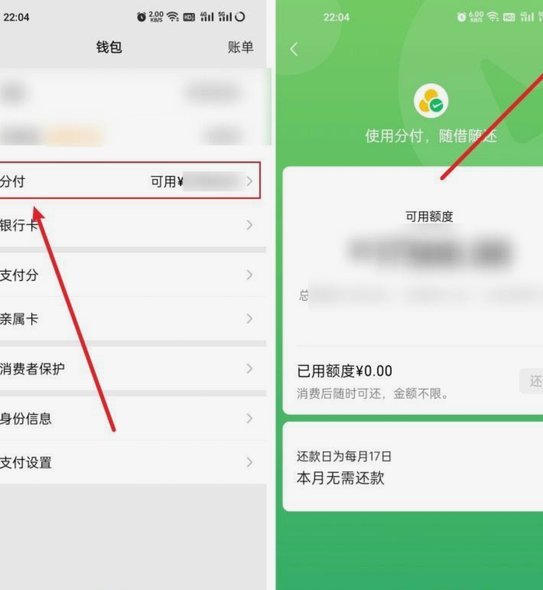
许多人误以为分付的实施存在着技术漏洞,可以通过编程或者某种技术手段,一次性生成大量分付交易并获取相应的资金。这种想法的错误在于,低估了微信支付背后的技术实力和安全投入。微信支付的底层系统由庞大的技术团队持续维护和升级,他们不仅会针对已知的漏洞进行修复,还会主动排查和防范潜在的安全风险。分付系统的架构本身就是为了防止此类操作而设计的,并部署了多层次的安全防护,包括实名认证、风控模型、行为分析等。任何试图绕过这些防护机制的行为,都需要在技术和资金上投入巨大的力量,且成功率极低。
即便在技术上存在某种可能性,成功“刷分付”并“套现”的背后必然隐藏着巨大的风险。首先,此类行为很可能涉及洗钱、欺诈等非法活动,需要承担相应的法律责任。其次,平台会保留追溯数据的权利,一旦被发现,将面临巨额罚款、信用受损,甚至刑事处罚。更重要的是,这种行为会破坏分付系统的稳定性和公平性,影响其他企业的正常使用,最终可能导致整个系统的崩溃。因此,即使从理论上存在微小的可能性,从实际操作层面来说,这种尝试是不可取的,且成本远大于收益。
那么,企业为何会对分付产生套现的联想呢?主要原因在于对分付的本质理解存在偏差,将分付仅仅视为一种资金转移的手段,而忽略了其在业务流程优化、成本控制等方面的价值。如果企业对分付的理解仅仅停留在“如何快速获取资金”层面,那么必然会受到诱惑去探索规避风险的捷径。真正应该关注的是,如何合法合规地利用分付系统,提升业务效率,降低运营成本,而不是试图通过非法手段获取利益。对分付的正确理解,是企业在数字化转型过程中稳健发展的基石。
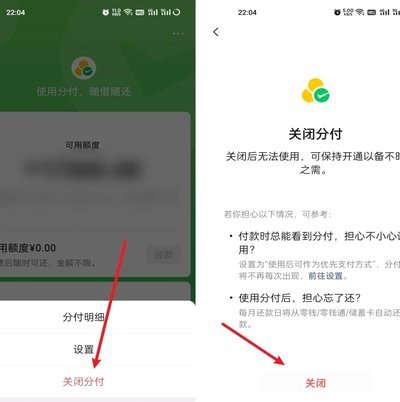
最后,需要明确的是,微信支付对分付的监管日趋严格,任何试图规避其规则的行为都将受到严厉打击。对于那些抱着“刷分付”和“套现”目的的企业或个人,应立即停止相关行为,并积极了解分付的合法合规使用方法。与微信支付官方沟通,寻求正规的业务支持,才是企业在分付时代取得成功的正确选择。切勿贪图小利,触碰法律红线,最终自食恶果。
相关文章
京东白条怎么提现?
京东白条,作为京东金融推出的一款消费信贷产品,以其便捷的分期购物方式深受消费者喜爱。然而,在使用过程中,不少用户可能会遇到需要将账户内的余额提现的情况,尤其是在急需现金时。那么如何操作才能顺利地从京东...
携程拿去花套现是否合规?
近期,有关“携程拿去花可以套吗”的讨论热度持续上升。所谓“套”,即利用某些平台提供的信用额度进行非合理或违规操作以获取额外利益。对于携程的拿去花产品而言,“套”这一行为是否可行,需从多个维度来分析。...
花呗额度为0?原因深度解析
近年来,“花呗”这一信用支付工具受到了广泛的关注,其额度为0的情况也时有发生。用户可能会疑惑:“为什么我的花呗额度为0?”要解答这个问题,需要从多方面进行分析。 首先,用户的个人信用评分对花呗的可用...
携程“拿去花”提现难?
携程旅行推出的“拿去花”功能本质上是信用支付工具,其设计逻辑与传统预授权冻结资金存在本质差异。该功能通过大数据风控模型评估用户信用额度,允许用户在预订酒店、机票等场景中先行消费,资金实际由合作金融机构...
携程拿去花:机票分期购怎么操作?
携程的拿去花功能本质上是将传统票务支付流程转化为分期消费场景,其核心逻辑在于通过信用支付替代全额预付。用户在预订机票时选择该选项,系统会将订单拆解为多期账单,由支付宝花呗承担资金垫付。这种模式突破了传...
分期乐额度提现提不出来
面对分期乐额度提现提不出来的情况,首先需要冷静分析可能的原因。这类问题通常并非单一因素造成,既可能是用户操作不当,也可能是系统故障或平台服务问题。例如,在申请提现时忘记查看提现规则、绑定银行卡信息有误...