套花呗后果:法律与信用双重风险
套花呗的法律风险远超多数用户认知。根据《民法典》第676条,恶意透支行为已构成民事违约,而司法实践中,若涉及伪造交易凭证或虚构消费场景,可能触犯《刑法》第266条诈骗罪。2022年杭州互联网法院审理的某案例显示,当事人通过伪造商品物流信息套现,最终被判处有期徒刑1年6个月。平台方在风控系统升级后,已实现对异常交易模式的实时监控,一旦触发预警机制,将启动司法程序介入。这种从民事纠纷向刑事犯罪的转化路径,使得套花呗行为面临法律追责的双重风险。
信用体系的连锁反应往往超出个体预期。花呗信用评分与央行征信系统存在数据互通机制,套现行为会导致芝麻信用分骤降,进而影响房贷审批、信用卡额度调整等金融活动。更隐蔽的影响在于,部分企业将花呗消费记录纳入员工背景调查范畴,某互联网公司曾因员工套现行为取消其年终奖资格。这种信用污点的传播速度远超想象,某社交平台用户反馈,其因套现记录被误判为"高风险客户",导致商业合作机会锐减。信用资产的贬值效应具有长期性,甚至可能影响子女教育贷款等衍生场景。
财务压力的传导机制存在复杂杠杆效应。套花呗本质上是将短期债务转化为长期负担,某金融研究机构测算,若月还款额占收入比例超过30%,将导致债务雪球效应。2023年Q2数据显示,花呗逾期用户中,有27%出现收入中断情况,其中餐饮从业者因资金链断裂被迫关闭店铺的比例高达41%。这种风险在经济下行周期会加速放大,某城市调研显示,受疫情影响地区,套花呗用户违约率较正常年份高出18个百分点。债务危机往往伴随心理压力,某心理援助机构接收到的咨询中,63%的套现者出现焦虑症状。
平台风控系统的迭代升级正在重塑风险格局。蚂蚁集团披露的最新技术方案中,引入了基于区块链的交易溯源系统,可穿透多层交易链条识别套现行为。某支付机构的实测数据显示,采用AI模型后,套现识别准确率从72%提升至91%,响应时间缩短至15分钟。这种技术升级正在改变传统套现模式,某黑灰产团伙尝试通过虚拟货币转移资金,却因链上数据可追溯而被锁定。平台方正在构建多维度的防御体系,包括生物识别、设备指纹、行为分析等技术组合,使套现成本呈指数级上升。
风险防控的终极目标在于构建良性金融生态。某商业银行推出的"信用消费教育计划"显示,参与用户逾期率下降34%,这印证了金融素养提升对风险防控的正向作用。监管层正在推动建立消费金融风险共治机制,某试点城市已将套现行为纳入社会信用体系,相关数据接入政务服务平台。这种从个体惩戒到系统治理的转变,正在重塑消费金融的风险图谱。当套花呗的成本远超潜在收益时,理性消费将成为必然选择。
相关文章
白条即刻到账商家秒收款项
在电商和金融领域,“白条秒到商家”模式正逐渐成为连接消费者与商家的新型桥梁。这种模式的核心在于,消费者在支付环节使用支付宝的“蚂蚁花呗”服务,即所谓的“白条”,商家能够立即获得全额款项,无需等待用户的...
快速资金回流:中小商家应对周转压力的新方案
近年来,随着金融科技的发展,“24小时套现秒回商家月付”逐渐成为一种新兴的支付解决方案。这种模式通常涉及供应链金融、应收账款融资等业务领域,它通过金融机构为中小企业提供即时的资金周转服务,有效缓解了企...
羊小咩额度提现攻略
羊小咩的购物额度,对于依赖其消费的消费者而言,并非一成不变的数字,而是可以灵活调整的变量。理解其套取额度的关键在于抓住平台的核心运营逻辑——基于用户行为的风险评估和信用体系构建。羊小咩通过收集用户的消...
分期乐额度是如何动态计算的
分期乐是一款为用户提供灵活分期付款服务的金融科技产品。其额度计算并非一成不变,而是根据多种因素动态调整。首先,用户的信用评分是决定是否能够获得额度及额度大小的关键因素之一。信用评分通过分析用户的历史还...
分期乐还需还款吗?
分期乐,作为国内领先的消费金融服务平台之一,长期以来为用户提供便捷的分期付款服务。然而,在当前经济环境下,面对“分期乐现在还需要还吗”这一问题时,我们需要从多个维度来审视和理解。首先,从用户的角度来看...
美团月付被扣钱怎么办
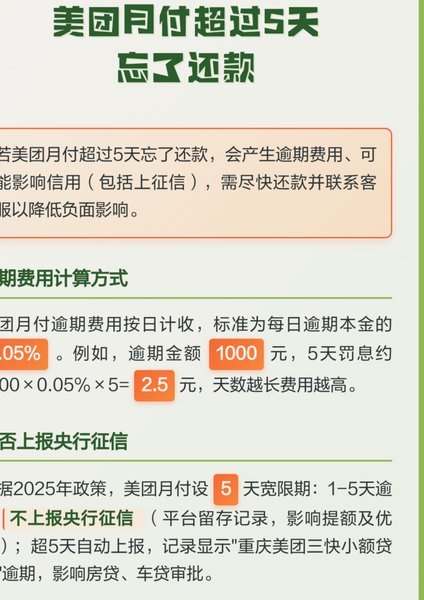
面对美团月付突然被扣款,最忌讳的第一反应是盲目投诉,因为大部分所谓的“被扣”其实是协议内预设的扣款逻辑。这类扣款往往隐藏在自动续费、逾期还款利息或绑定的第三方服务订阅中。用户常将这种由于“信息不对称”...