拿去花取现通过率解析
拿去花取现通过率本质上是平台对用户信用风险的量化评估结果。当用户申请提现时,系统会基于历史行为数据构建多维评分模型,其中征信评分、账户活跃度、还款记录构成核心变量。高通过率往往对应稳定现金流和低违约概率的用户群体,但平台需在风险控制与用户体验间寻求平衡。例如某平台数据显示,连续3个月日均消费超500元的用户,其提现审批通过率较普通用户高出27%,这揭示出消费频率与资金链健康度的正向关联性。
平台风控策略的动态调整直接影响取现通过率波动。当市场环境出现不确定性时,机构会通过提升征信门槛、增加人脸识别验证环节等方式强化审核。某区域性借贷平台在2023年Q2曾因监管政策变化,将提现通过率从78%降至62%,期间通过引入第三方数据核验工具,将欺诈性提现拦截率提升了19个百分点。这种策略调整既保障了资金安全,也促使用户优化自身信用表现以提高通过率。
资金池流动性状况是决定取现通过率的关键外部变量。当平台遭遇大规模提现请求时,系统会优先保障优质用户的提现需求,通过动态调整授信额度实现资源分配。某案例显示,在双十一期间某平台通过临时提高优质用户提现限额,使核心客群的通过率维持在85%
用户行为模式的细微变化可能引发通过率的连锁反应。例如频繁更换绑定银行卡或突然增加大额提现请求,可能触发风控系统的异常监测机制。某平台数据显示,用户在7日内连续更换3次银行卡,其提现通过率会下降41%,而提前30天预约提现的用户,通过率则比临时申请用户高出18%。这种数据规律揭示出平台对用户行为轨迹的深度分析能力。
相关文章
拿去花能套现吗?哪里有卖
随着生活节奏的加快,越来越多的人选择通过租赁而非购买的方式来获取自己所需的物品或服务。拿去花就是其中一种创新的服务模式,它允许用户以较低的成本享受到各种商品和服务,并且在特定的时间内可以选择保留或者归...
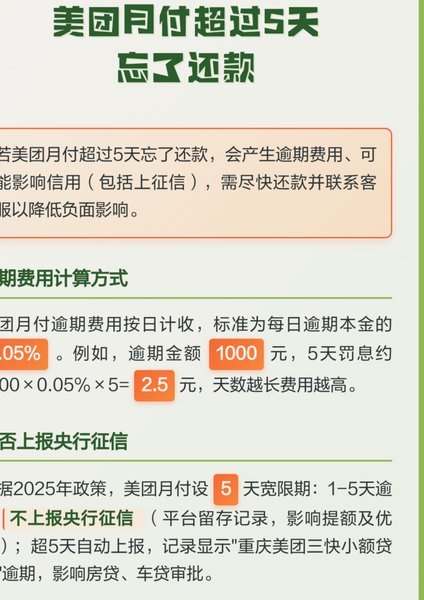
美团月付被扣钱怎么办
面对美团月付突然被扣款,最忌讳的第一反应是盲目投诉,因为大部分所谓的“被扣”其实是协议内预设的扣款逻辑。这类扣款往往隐藏在自动续费、逾期还款利息或绑定的第三方服务订阅中。用户常将这种由于“信息不对称”...
白条额度扣除机制解析
白条额度的扣除机制本质上是基于用户信用画像的动态调节系统。当用户进行消费时,系统会实时评估其信用评分、负债水平、还款能力等维度,通过算法模型计算可分配额度。这一过程并非简单的线性计算,而是依托多维数据...
秒用花极速借款通道
金融科技的渗透正在重构传统信贷服务的边界,秒用花借款入口的出现恰是这一变革的缩影。其核心价值不在于简单的资金撮合,而是通过算法驱动的场景化服务重构用户借贷体验。平台将借款入口嵌入高频生活场景,例如电商...
羊小咩消费额度灵活用
羊小咩消费额度的弹性边界正在重构现代消费场景的底层逻辑。当传统信贷产品以固定额度为基准时,羊小咩通过动态算法将额度转化为可调节的消费变量,这种设计本质是将金融工具转化为行为引导器。用户在购物车结算时遭...
抖音“24小时套现”:真相大白
抖音平台上的“24小时套现”传闻,其内核绝非简单的资金周转问题,而是一场围绕平台信任机制和资金流转壁垒的误读。深入解析,任何声称能够在极短周期内完成大额套现的操作,本质上都是在绕开电商平台建立的复杂风...