花呗套现究竟是什么?风险、原理与规避全攻略
花呗套现的本质是通过非正规渠道将信用额度转化为现金,其核心逻辑依赖于平台规则的灰色地带。部分用户借助第三方平台,通过绑定多张花呗账户完成额度拆分,再通过虚拟商品交易或线下现金兑换实现资金流转。这种操作往往利用了平台对单笔交易金额的审核盲区,但本质上属于规避风控系统的违规行为。值得注意的是,此类操作存在明显的资金链断裂风险,一旦触发风控机制,不仅会导致账户冻结,还可能引发法律纠纷。
从金融体系视角观察,花呗套现实质上是信用资源的非效率配置。平台通过算法模型对用户信用进行评估,而套现行为直接破坏了这种评估机制的准确性。当大量用户通过套现获取资金时,会形成虚假的消费数据,导致平台对用户真实消费能力的误判。这种数据失真可能引发风控模型的系统性偏差,最终影响整个信用体系的稳定性。更严重的是,套现行为可能催生新型金融风险,如资金链断裂引发的连锁违约。
平台方对套现行为的打击呈现技术升级趋势,从早期的简单额度监控,发展到如今的多维度行为分析。通过引入机器学习算法,系统能够识别异常交易模式,如高频小额交易、跨平台资金转移等。同时,风控模型开始关注用户行为轨迹,包括设备指纹、IP地址、交易时间分布等参数。这种立体化监控体系显著提升了对套现行为的识别能力,但同时也导致用户面临更严格的审核门槛。
套现行为背后折射出用户金融素养的结构性缺失。部分用户将花呗视为无成本的现金工具,忽视了其本质是信用借贷。这种认知偏差源于对消费金融产品本质的误解,以及对风险意识的淡薄。当用户将信用额度视为可随时提取的现金池时,实际上是在进行高风险的财务操作。这种行为模式不仅威胁个人征信安全,更可能引发整个信用体系的系统性风险。
监管层面正通过制度设计遏制套现乱象,最新政策要求平台建立动态信用评估体系,将用户资金流向纳入评估模型。同时,监管部门正在推动建立跨平台数据共享机制,通过信息互通提升风险识别能力。未来,随着技术手段的持续升级,套现行为将面临更严格的监管约束,这要求用户重新审视信用工具的使用逻辑,建立符合金融规律的消费观念。
相关文章
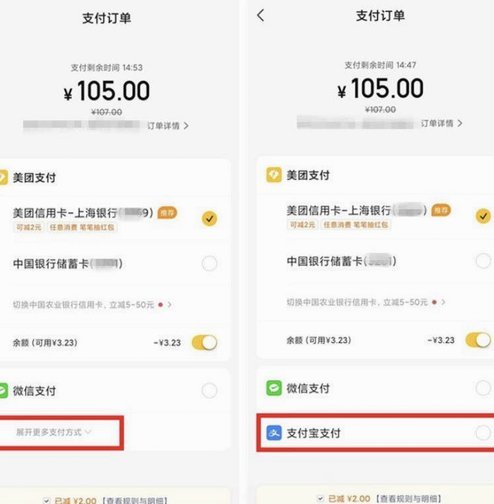
美团月付套现?深度揭秘当前风险与法律红线
随着互联网金融的快速发展,诸如美团月付这样的消费信贷产品已经成为了许多消费者的支付首选。然而,在享受便利的同时,一些用户尝试通过套现的方式来提前使用这笔资金,这引发了关于“美团月付套现点位现在能用吗”...
美团月付取现到账时间及查询方法
美团月付取现到账时间与系统处理机制密切相关。根据实际案例观察,普通用户通过绑定银行卡取现通常在1-3个工作日内到账,但具体时效受多重因素影响。例如,首次开通服务的用户可能需要额外验证环节,导致延迟;而...
分期乐还需还款吗?
分期乐,作为国内领先的消费金融服务平台之一,长期以来为用户提供便捷的分期付款服务。然而,在当前经济环境下,面对“分期乐现在还需要还吗”这一问题时,我们需要从多个维度来审视和理解。首先,从用户的角度来看...
得物提现费?细则全揭秘
得物是一款集购物、鉴定和转售于一体的APP,近年来备受年轻消费者喜爱。关于用户最为关心的提现问题,是否需要支付手续费,得物官方并没有明确说明具体的费率标准。一般情况下,提现费用会根据银行的规定收取,因...
羊小咩2000:不止是购物额度,更是一场营销奇思
“羊小咩2000购物额度”这个概念,与其说是一个简单的促销活动,不如说是一个精巧的市场营销策略,体现了品牌在用户洞察和运营能力上的深度考量。简单地设定一个购物额度,会很快被市场淹没,而“羊小咩2000...
借款太频繁:透支未来的你不知道的代价
借款频繁并非简单的资金周转问题,而是现代消费主义与行为经济学交织下的隐性危机。当个体频繁依赖短期借贷填补日常开支缺口,往往掩盖了收入结构的缺陷或消费模式的失衡。这种行为在数字金融浪潮中尤为普遍——便捷...