拍拍贷借款体验如何?
拍拍贷的借贷模式建立在信息透明与利率透明的双重机制上,通过撮合借款人与出借人实现资金流转。平台将借款人资质、还款计划、抵押物等核心信息向出借人公开,同时明确标注借款利率与违约成本,降低信息不对称带来的交易风险。这种模式在初期有效缓解了传统金融体系覆盖不足的痛点,但随着行业监管趋严,平台需在合规框架内平衡撮合效率与风险控制。值得注意的是,借款人需承担信用评级不匹配带来的违约概率,而出借人则面临平台风控能力与资产质量的双重考验。
用户体验的流畅度直接影响平台粘性,拍拍贷在界面设计与操作流程上持续优化。从注册到放款的全链路实现自动化处理,智能算法根据用户信用评分动态调整贷款方案,减少人工干预带来的决策延迟。平台引入的实时资金托管系统,确保资金流转可追溯,增强用户对交易安全的信任感。但值得注意的是,部分用户反馈在复杂贷款场景中,系统推荐方案与实际需求存在偏差,这要求平台在算法训练中持续引入更多维度的数据标签,提升匹配精准度。
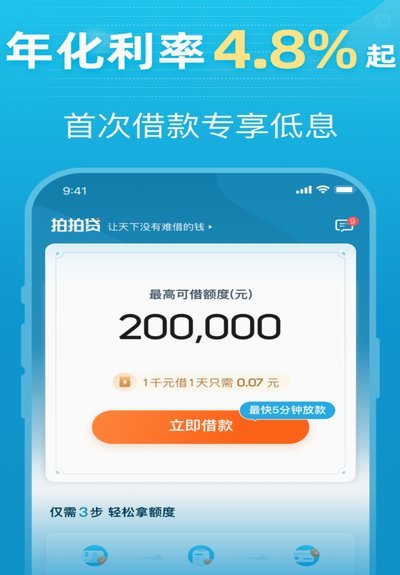
信用体系的构建成为平台差异化竞争的关键。拍拍贷通过大数据分析用户行为轨迹,建立动态信用评分模型,将非传统数据纳入评估体系。这种创新使部分信用白户获得融资机会,但也带来数据安全与隐私保护的挑战。平台需在数据采集边界与用户权益之间找到平衡点,同时建立多层级的反欺诈机制,防止评分模型被恶意利用。值得注意的是,信用评分的持续更新对用户还款行为形成正向激励,但过度依赖算法可能导致风险预警滞后。
在细分市场中,拍拍贷通过场景化金融产品实现精准渗透。针对消费贷需求,平台推出随借随还的弹性还款方案;面向小微企业,设计基于经营流水的信用贷款产品。这种差异化策略帮助平台在竞争激烈的借贷市场中占据细分领域优势,但同时也面临合规审查的双重压力。随着监管政策对P2P行业的持续规范,平台需在业务创新与合规边界之间寻找动态平衡,确保在风险可控的前提下实现可持续发展。
相关文章
分期乐额度是如何动态计算的
分期乐是一款为用户提供灵活分期付款服务的金融科技产品。其额度计算并非一成不变,而是根据多种因素动态调整。首先,用户的信用评分是决定是否能够获得额度及额度大小的关键因素之一。信用评分通过分析用户的历史还...
便荔卡包:用户视角下的私域流量运营策略
便荔卡包的生态定位并非简单地归属于单一平台,而是构建了一种跨平台的融合策略。最初,其凭借在抖音平台的试水与迅速增长,让大众普遍认为它是抖音电商体系内的产物。然而,细究其运营模式,便发现便荔卡包更像是一...
携程拿去花秒到提现操作指南
近期,越来越多的旅行爱好者选择通过携程拿去花秒到平台进行消费,享受其提供的优惠和便捷。然而,不少用户在使用后发现,提现流程可能并不如预期般简单。为了帮助大家更好地理解并顺利完成提现操作,以下将详细介绍...
羊小咩额度变现方法
“羊小咩”这个平台,核心价值在于其独特的“社区信用额度”机制。简单来说,它并非传统的贷款模式,而是基于用户在平台消费行为、社交互动以及其他信用维度构建的信用体系。这种体系赋予了平台运营方,通过对这些信...
鹿优选先享卡如何提现
在当今消费市场中,各类预付卡和会员卡层出不穷,鹿优选先享卡作为其中之一,吸引了大量消费者的目光。与传统预付卡不同,鹿优选先享卡不仅提供购物折扣和优惠,还赋予了用户一定的提现功能。这一特性无疑为用户提供...
借款太频繁:透支未来的你不知道的代价
借款频繁并非简单的资金周转问题,而是现代消费主义与行为经济学交织下的隐性危机。当个体频繁依赖短期借贷填补日常开支缺口,往往掩盖了收入结构的缺陷或消费模式的失衡。这种行为在数字金融浪潮中尤为普遍——便捷...