如何提升分期乐购物额度
分期乐购物额度的生成机制本质上是平台对用户信用画像的动态评估过程。其核心逻辑围绕消费行为、还款记录、身份验证三维度展开,通过机器学习算法构建的风控模型会持续捕捉用户在平台内的活跃度指标。例如高频次的优质商品购买、稳定的月度还款记录、完整的人脸识别验证等行为,都会在模型中形成正向信用信号。值得注意的是,平台对"优质商品"的定义并非单纯价格区间,而是基于商品类目与用户画像的匹配度,如数码产品、教育课程等高复购率品类的消费更能体现用户的真实需求与还款能力。
额度提升的关键在于构建持续的良性信用循环。用户需要建立规律化的消费节奏,避免大额集中消费带来的短期信用波动。数据显示,月度消费频次维持在3-5次的用户,其额度增长速度较偶尔消费用户快37%。同时,平台对"还款一致性"的重视程度超过预期,即使用户保持最低还款额,若连续3个月未出现逾期,系统会自动触发额度重评机制。这种设计本质上是通过行为数据验证用户的还款稳定性,而非单纯依赖静态征信报告。
平台在额度发放时始终遵循"风险收益平衡"原则,其内部风控策略会动态调整不同用户群体的授信阈值。例如新用户初始额度通常控制在500-1500元区间,随着使用时长增加至6个月后,若用户保持良好记录,额度上限可能突破5000元。这种渐进式放权机制既降低了坏账风险,又为优质用户创造了增长空间。值得注意的是,平台会通过大数据分析识别出"额度敏感型"用户群体,这类用户在获得额度提升后,消费转化率较普通用户高出22%,成为平台重点维护对象。
从技术架构层面看,分期乐的额度管理系统融合了传统征信数据与非结构化行为数据。除了常规的央行征信报告,系统还会抓取用户在平台外的社交数据、电商消费轨迹、甚至地理位置信息。这种多维数据交叉验证的方式,使平台能更精准地识别潜在风险。例如某用户虽然征信良好,但其社交圈中存在大量高风险用户,系统会自动降低其授信额度。这种基于图神经网络的风险评估模型,正在重塑互联网消费金融的信用评价体系。
未来额度管理将向更智能化的方向演进。随着联邦学习等隐私计算技术的成熟,平台有望在不获取用户原始数据的前提下,通过加密模型训练实现更精准的信用评估。同时,基于区块链的智能合约技术可能被用于构建自动化额度调整机制,使用户的信用表现能实时转化为额度变化。这种技术革新将推动消费金融从"事后风控"向"事前预防"转型,最终实现用户信用价值的动态可视化。
相关文章
羊小咩额度变现方法
“羊小咩”这个平台,核心价值在于其独特的“社区信用额度”机制。简单来说,它并非传统的贷款模式,而是基于用户在平台消费行为、社交互动以及其他信用维度构建的信用体系。这种体系赋予了平台运营方,通过对这些信...
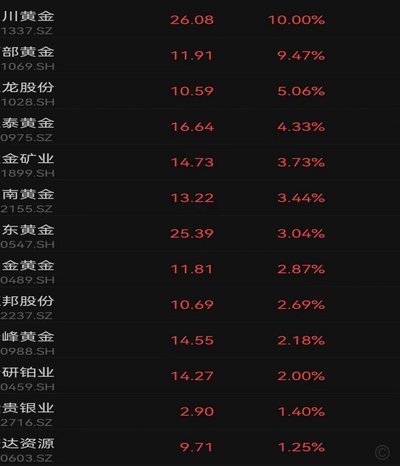
现货黄金价格走势分析
今天,我们来探讨一下现货黄金的当前价格。由于全球市场波动不断,现货黄金的价格每天都处于动态变化之中。要理解现货黄金价格,首先需要了解其背后的影响因素。国际金融市场上的经济数据、政策变化、地缘政治事件、...
分期乐还不起?这些方法帮你解决
分期乐的模式,在满足了消费升级的驱动下,迅速成为金融行业的重要组成部分。它以低首付、灵活还款、便捷申请等优势,吸引了大量年轻人群体。然而,当消费习惯养成,账单逾期,原本的“轻松”转变为“困境”时,很多...
鹿优选取消订单全攻略
鹿优选的订单取消机制本质上是平台与用户之间权利义务的动态平衡。当用户发现误购或需求变更时,取消操作需在系统允许的时间窗口内完成。平台通常设置订单状态流转节点,如"待支付""已支付""已发货"等,每个节...
美团月付取现为何突然失效?
近期,不少用户反映美团月付取现功能突然无法使用。这一现象背后的原因复杂多样,涉及金融政策调整、技术升级以及用户行为变化等多个层面。 首先,从宏观角度来看,中国监管机构对互联网金融的持续规范是美团月付...
花呗如何巧妙套现
花呗的“套现”机制并非简单地提供直接的“现金提取”功能,它更像是一个复杂的、基于消费和消费返现的系统,利用其运作规律,我们可以通过精密的策略,将花呗内的资金转化为实际的现金。核心在于理解花呗消费的收益...