微信分付功能详解
微信支付生态中的分付功能,其核心效用早已超越了简单的“平摊账单”概念,它本质上是一套高度精密的社会资源分配和消费责任追踪机制。它解决了传统线下交易中,多方参与者对支出项目和个人责任无法实时、准确划分的物理困境。用户在发起分付操作时,实际上是在微信系统内构建了一个临时的、基于消费场景的“支出拓扑结构”。掌握分付的精髓,不是记住点击哪个按钮,而是理解它如何通过数字化的方式,将原本模糊、口头承诺的经济责任,转化为可执行、可核对的交易记录,从而极大地提升了群组消费的财务透明度和可追溯性。
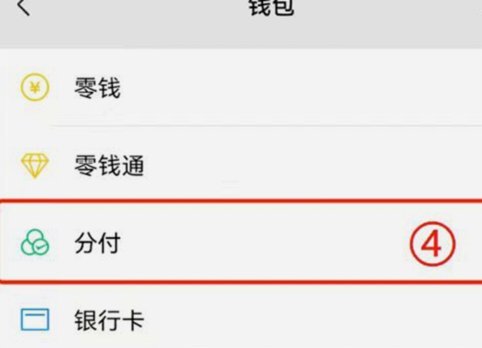
更深层次的视角来看,微信分付功能在处理复杂多人场景时的优化逻辑,体现了其作为成熟金融工具的系统级设计。它不仅支持按人均等额结算,更允许用户根据实际消耗的商品种类和数量进行定制化的费用归属划分。例如,在多人聚餐中,如果一人明确选择了特定的高价饮品或点了一份特殊餐点,分付系统能够精准隔离这部分支出,将其与基础的集体餐费进行分离计算。这种颗粒度的精细化管理,大大最小化了信息偏差和人工核算的风险,使得交易流程从一个需要“回忆谁消费了什么”的口头协定,跃升为一个由系统强制执行的、无可辩驳的财务凭证链。
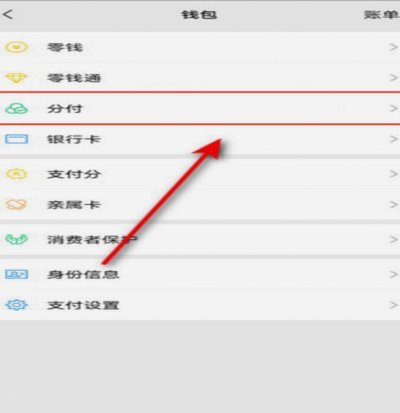
从社会学和人机交互的角度审视,高效的分付工具也在一定程度上重塑了现代消费群体间的社会契约和经济关系。传统的消费结算往往伴随着一定程度的“情感债务”和“口头默契”,其不完善往往是引发人际摩擦的根源。分付机制的引入,提供了一个去情绪化的、纯粹基于数字逻辑的结算通道。它迫使参与者将原本依赖于信任和记忆的财务环节,外置给一个公正、客观的计算引擎。这极大地降低了人际沟通中的认知负担和情绪波动,使得经济往来可以迅速回归到纯粹的、可量化的交易行为层面,优化了社交互动的效率。
专业用户应关注的另一个关键节点是支付流的优化和风险管理。面对多达数十人的大型聚会或团队活动,单纯依赖手动发起的分付操作容易造成“流程断层”和“信息滞后”。进阶的操作技巧在于利用微信群组的通知机制,实时同步分付记录的迭代状态,并通过明确的收款提醒,确保每一笔未结清的个人债务都能在最佳时机被提醒和处理。这要求用户不仅要熟练掌握分付的各项参数设置,更需要运用系统通知和群聊管理功能,构建一套完整的、闭环的“消费-结算-确认”的流程管理体系,避免因信息分散导致结算节点卡滞。
综上,深入理解微信分付,意味着将其视为一个综合性的消费行为中介平台。它不仅仅是处理一笔钱的工具,更是一套维护群体消费财务稳定和人际关系边界的数字基础设施。它的强大之处在于将复杂的、易变的社会协作需求,转化为了稳定、标准化的、可追溯的系统化流程。掌握其精髓,即在于将其嵌入到用户日常生活的整体消费闭环中,让分付流程成为一种无感、高效、且充满系统预警机制的默认行为,最终实现消费行为与财务责任的完美对齐。
相关文章
如何合理规划开支避免冲动消费
如何合理规划和使用金钱,是每个人都需要面对的重要课题。首先,明确自己的财务目标是最关键的一步。无论是短期的目标如购置新手机或旅行,还是长期的投资目标如退休金储备,清晰的目标可以帮助你更好地安排开支与储...
网贷申请能取消吗?频繁点击需注意
频繁点击网贷平台进行借款,尤其是当借款人感到经济压力时,可能会出现这种情况。然而,在这种情况下是否可以取消已提交的贷款请求或暂停进一步的操作呢?首先需要明确的是,并非所有网贷平台都提供撤销申请的功能,...
分期乐客服时间查询指南
关于“分期乐平台电话人工几点上班”的问题,实际上涉及到了多家提供金融服务的在线平台运营模式。分期乐作为一家知名的互联网消费金融平台,在客户服务方面采取了多种服务方式以满足不同用户的需求。其中,电话客服...
分付取现多久到?
随着移动支付技术的不断进步,人们的消费习惯也在悄然发生变化。其中,“分付取现秒到”这一服务以其极高的便捷性和快速性获得了广泛的关注和使用。然而,在享受这种即时到账便利的同时,许多用户可能会产生疑问:“...
分期乐额度提现提不出来
面对分期乐额度提现提不出来的情况,首先需要冷静分析可能的原因。这类问题通常并非单一因素造成,既可能是用户操作不当,也可能是系统故障或平台服务问题。例如,在申请提现时忘记查看提现规则、绑定银行卡信息有误...
白条逾期怎么协商延期委托催收
白条逾期,对于个人而言往往是经济压力下的一个突发事件,但并非没有应对的策略。最初的反应,慌乱和逃避,往往会加剧逾期问题,甚至导致更糟糕的后果。核心在于冷静评估,并从战略角度出发,寻求协商延期和委托催收...