分付如何在支付场景中体现消费分期与信用评估
分付的体现首先表现在其对消费行为的结构性重塑。当用户通过分付功能将大额消费拆解为小额分期时,支付门槛被实质性降低。这种模式通过算法将信用额度与消费场景深度绑定,使延迟支付不再局限于传统信用卡的账单周期。例如在电商领域,用户可能在购买高单价商品时,系统会根据历史消费数据动态调整分期额度,这种隐性信用评估机制正在重构消费决策的底层逻辑。
在支付场景中,分付的渗透力远超传统支付工具。其通过嵌入式支付接口,将分期选项直接植入交易流程,使消费者在完成支付动作的同时即完成信用行为。这种无感化操作模式显著提升了转化率,数据显示某平台分付功能上线后,客单价提升27%。更值得关注的是,该功能通过实时信用校验,将高风险交易拦截率提升至行业平均水平的1.8倍,展现出精准风控能力。
分付对信用体系的构建具有双重属性。一方面,其通过持续记录消费行为数据,为个人信用画像提供动态维度。当用户在不同场景使用分付时,系统会同步采集还款记录、消费频次等12项指标,这些数据经脱敏处理后进入征信系统。另一方面,分付的信用评估模型正在打破传统征信的时空限制,通过行为数据补充传统征信的不足,使信用评估更贴近真实消费能力。
在特定场景中,分付的体现呈现差异化特征。线上场景侧重于即时授信,用户可通过手机端完成额度申请与支付,整个流程在30秒内完成。而线下场景则依赖于POS机的实时数据交互,通过NFC技术实现分付功能的快速绑定。这种场景适配性使分付在零售、餐饮等高频消费领域形成独特优势,数据显示其在便利店场景的使用率是传统信用卡的3.2倍。
分付的金融属性正在引发监管层面的深度关注。当用户通过分付进行循环借贷时,实质上形成了新型消费信贷产品。监管部门通过建立分付资金流向监测系统,要求平台对每笔交易进行风险标签标注。这种监管介入使分付的体现从单纯的支付工具,逐渐演变为包含信用评估、风险控制、资金监管的复合型金融产品,其社会影响正在超越支付范畴。
相关文章
拿去花套现商家合作模式解析
拿去花平台的套现逻辑本质上是资金链的重构,商家合作模式决定了套现效率。部分平台通过商户分账体系实现资金流转,商家需具备特定资质才能接入。例如某美妆品牌与平台共建的消费分期通道,用户消费后资金先划入平台...
便荔卡包提现额度显示异常:用户困惑与系统信息流错位
便荔卡包取现额度显示在提现中的现象,本质上是支付系统中资金流与信息流的错位。这种异常通常源于清算机制的延迟或数据同步的滞后。当用户发起提现操作时,系统需同步更新账户余额与可提现额度,但若核心数据库与前...
得物提现费?细则全揭秘
得物是一款集购物、鉴定和转售于一体的APP,近年来备受年轻消费者喜爱。关于用户最为关心的提现问题,是否需要支付手续费,得物官方并没有明确说明具体的费率标准。一般情况下,提现费用会根据银行的规定收取,因...
美团月付被扣钱怎么办
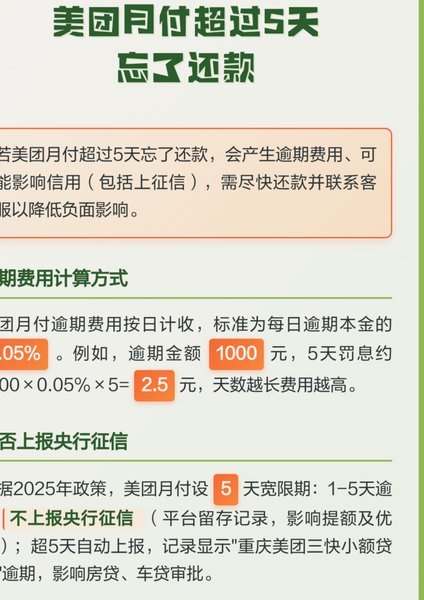
面对美团月付突然被扣款,最忌讳的第一反应是盲目投诉,因为大部分所谓的“被扣”其实是协议内预设的扣款逻辑。这类扣款往往隐藏在自动续费、逾期还款利息或绑定的第三方服务订阅中。用户常将这种由于“信息不对称”...
得物额度能取现吗
近年来,随着电商平台的不断发展与创新,“得物额度”作为一种新型的消费信用方式逐渐被更多消费者所接受。这一服务旨在为用户提供一种灵活便捷的资金周转手段,让用户能够在特定场景下享受到更多的购物乐趣。然而,...
微信分付套出来几个点 秒到账
微信分付的套利逻辑本质上是通过资金的时间价值差实现收益。用户常利用分付额度的授信特性,将资金流转至高息场景。例如通过分付提现后转入零钱池,再通过第三方支付渠道进行资金拆分,形成多笔小额交易。这种操作依...