得物虚拟货币能提现吗?
得物作为近年来备受关注的潮流电商平台,其商业模式与传统电商有所不同。用户在得物上购买商品时,实际上支付的是得物账户中的虚拟货币,而不是直接向商家付款。这些虚拟货币由得物发行,并且只能在得物平台内流通使...
拿去花在微信商家套现违法吗?解析其中的法律风险
近年来,随着移动支付的普及,微信和支付宝等平台已经成为人们日常生活中不可或缺的工具。然而,在这种便利背后,一些不法分子开始利用平台漏洞进行非法操作,其中“花呗套现商家微信”便是其中之一。这一行为不仅涉...
花呗秒套平台现状如何?
花呗秒套平台的出现与衰落,并非简单的“真假”问题,而是金融监管趋严、用户风险认知提升以及技术迭代共同作用的结果。最初,这类平台利用花呗的账期免息特性,通过虚拟交易或“套现”的方式,将花呗额度变现为可用...
分期乐秒拒了怎么办?三大原因及自查指南
分期乐作为国内领先的分期消费平台,其秒拒机制旨在快速筛选风险用户,维护平台稳定和资金安全。然而,用户体验不佳,导致很多人遭遇秒拒,情况较为普遍。这并非简单的“黑名单”判定,而是基于复杂的风控模型进行评...
得物提现全攻略:安全到账指南
得物作为国内领先的潮流商品交易平台,其核心价值不仅在于商品交易,更在于为用户提供高效、安全的资金流转服务。当用户通过平台完成二手或闲置商品交易后,如何将资金安全、便捷地提现至个人账户,成为了许多用户的...
分期乐提现攻略
分期乐平台的提现功能为用户提供了便捷的资金管理服务,让用户能够快速将账户余额转出至银行账户。不过,在实际操作过程中,有不少用户对如何正确进行提现存在疑问。首先需要明确的是,提现并非即时到账,而是根据不...
花呗详细查询方法
花呗的“现在情况”查询,远不止一个简单的余额显示。这背后牵扯着复杂的支付体系、消费记录、还款计划以及风险控制机制。用户需要掌握的是,花呗的“现在情况”实际上是一个动态的、多维度的信息呈现,涉及到实际可...
套花呗手续费收取的秘密
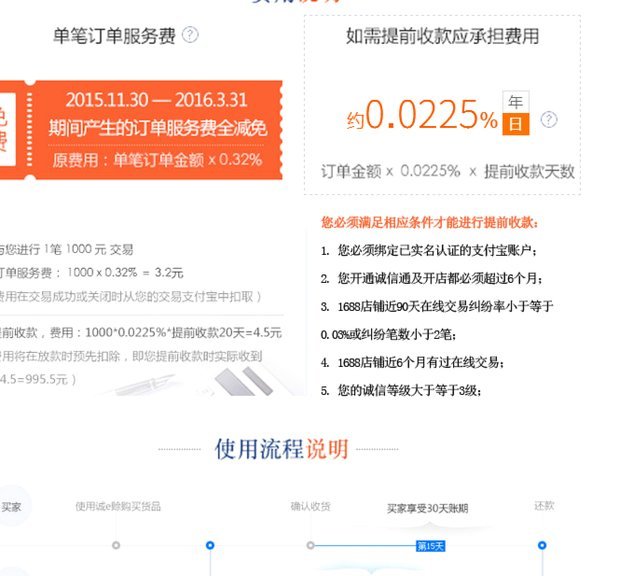
花呗套现的手续费机制本质上是平台风控系统对资金流动的精准计量。当用户通过第三方渠道将花呗额度转化为现金时,系统会根据交易路径自动匹配对应费率。例如通过信用卡套现场景,银行端通常会收取0.6%-1.5%...
信用额度快速套现背后的博弈与风险
在消费金融领域,额度秒套现象折射出用户对信用资源的深层诉求。部分用户通过高频申请与多平台授信行为,试图在信用体系中构建动态优势。这种行为背后,是消费心理与金融工具的复杂博弈——当传统授信周期无法满足即...
花呗套现2万的风险与对策
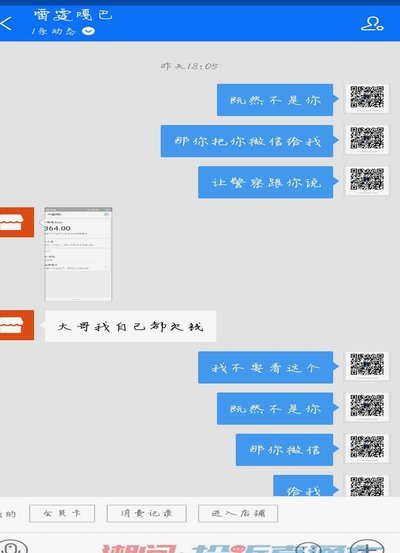
“花呗套20000”这一现象,其核心并非单纯的“被警察抓”,而是涉嫌利用金融工具进行非法集资,构成金融诈骗犯罪。这种行为的风险和潜在后果远比简单的法律制裁更为复杂,需要从多个角度进行剖析。其本质在于利...