微信分付套出来现金 怎么使用
微信分付的现金提取功能本质上是将信用额度转化为流动性资金,但这种操作需谨慎评估风险。部分用户通过虚构交易或利用平台漏洞实现套现,但此类行为可能触发风控系统,导致账户被限制甚至永久封禁。更关键的是,套现行为违反了微信支付的用户协议,一旦被识别为违规操作,不仅可能面临资金冻结,还可能影响个人征信记录。这种灰色操作虽能短期缓解资金压力,但长期来看会加剧财务风险,尤其当用户缺乏稳定还款来源时,容易陷入债务循环。
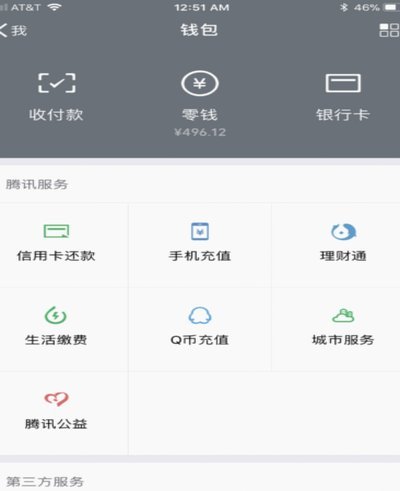
从合规使用角度,微信分付的现金提取更适合用于短期资金周转而非长期借贷。例如,在电商平台大促期间,用户可将分付额度用于提前锁定商品,待活动结束再分期还款,这种用法既符合平台设计初衷,又能降低购物成本。但需注意,分付的利率通常高于银行贷款,若用于非消费类支出(如偿还其他债务),实际成本可能显著上升。用户应优先将分付额度用于能产生增值的场景,避免将信用工具异化为透支工具。
资金使用策略需匹配个人财务状况。对于收入稳定的用户,分付可作为应急资金池的补充,但应设定明确的使用上限和还款计划。建议将分付额度控制在月收入的15%以内,并确保每月还款额不超过可支配收入的30%。同时,可利用微信的账单管理功能,将分付消费与工资到账日同步,避免因现金流错配导致逾期。这种精细化管理能有效降低资金使用成本,同时维护良好的信用评分。
平台风控机制的升级使套现行为的隐蔽性要求不断提高。当前主流方法包括通过虚拟商品交易、跨境支付或与第三方服务商合作,但这些方式均存在较高风险。例如,虚拟商品交易可能因交易金额与商品价值严重不符被系统标记,跨境支付则可能因汇率波动导致实际到账金额低于预期。更隐蔽的套现方式往往涉及多账户操作,但一旦被识别为关联账户,所有相关账户均可能被连带处理。这些技术门槛的提升,客观上增加了违规操作的成本与风险。
相关文章
携程拿去花秒到提现操作指南
近期,越来越多的旅行爱好者选择通过携程拿去花秒到平台进行消费,享受其提供的优惠和便捷。然而,不少用户在使用后发现,提现流程可能并不如预期般简单。为了帮助大家更好地理解并顺利完成提现操作,以下将详细介绍...
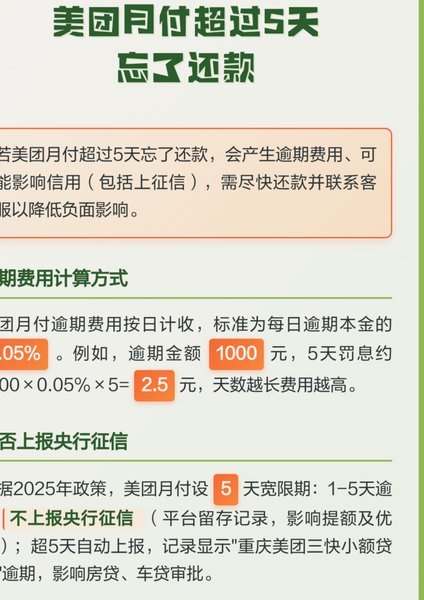
美团月付被扣钱怎么办
面对美团月付突然被扣款,最忌讳的第一反应是盲目投诉,因为大部分所谓的“被扣”其实是协议内预设的扣款逻辑。这类扣款往往隐藏在自动续费、逾期还款利息或绑定的第三方服务订阅中。用户常将这种由于“信息不对称”...
现货黄金价格走势分析
今天,我们来探讨一下现货黄金的当前价格。由于全球市场波动不断,现货黄金的价格每天都处于动态变化之中。要理解现货黄金价格,首先需要了解其背后的影响因素。国际金融市场上的经济数据、政策变化、地缘政治事件、...
网贷平台排行榜:不只是数字的游戏
网贷平台的排行榜是一个不断变化的景象,受市场竞争、监管政策和用户需求的影响。前十名的名单常常被认为是行业的风向标,吸引着投资者的目光。然而,仅仅关注排名本身并不能全面反映一个平台的真实实力。 一些榜...
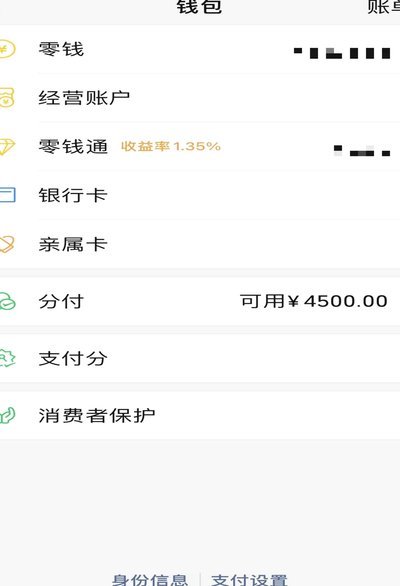
微信分付套出来几个点 秒到账
微信分付的套利逻辑本质上是通过资金的时间价值差实现收益。用户常利用分付额度的授信特性,将资金流转至高息场景。例如通过分付提现后转入零钱池,再通过第三方支付渠道进行资金拆分,形成多笔小额交易。这种操作依...
鹿优选先享卡如何提现
在当今消费市场中,各类预付卡和会员卡层出不穷,鹿优选先享卡作为其中之一,吸引了大量消费者的目光。与传统预付卡不同,鹿优选先享卡不仅提供购物折扣和优惠,还赋予了用户一定的提现功能。这一特性无疑为用户提供...