美团月付能取现吗?解析本质差异
美团月付的本质,其运行机制与传统的储值卡、余额代金券存在根本性的结构差异。用户常误以为月付积累的是一种可随时兑换的“虚拟现金”余额,但实际上,美团月付属于一种基于支付平台(如支付宝或微信)的**信用分期消费模型**。这是一种商家与支付机构共同构建的交易负债结构,而非用户自有资金的滞留。你所进行的每一个月付款周期,都代表着用户对商品或服务的未来持续偿付义务,平台只是充当了资金的垫付角色。因此,从资金流转的逻辑层面来看,月付的资金积累无法被提取为实时的、可用于日常消费的现金。尝试将其直接兑现,实际上是试图将一个“负债承诺”转化为“即时资产”,这是不符合金融模型基础逻辑的行为。
要理解美团月付无法取现的深层原因,必须深入分析其资金流的闭环。当用户发起月付交易时,核心款项并非一次性从用户的钱包中扣除,而是被拆解成一系列的未来定时扣款任务。这笔款项的支付主体是用户的信用额度,美团平台只是将这种信用额度与具体的交易场景绑定。每一期款项的支付节点都是独立且固定的。这使得整个月付过程脱离了“存款”和“资产”的定义,它本质上是在构建一个周期性的**消费偿还序列**。这种结构决定了资金的属性是“待履约义务”(Obligation to be fulfilled),而不是可以自由调动的“流动资产”(Liquid Asset)。试图绕过正常的扣款周期强行取出,等同于试图打破该金融信用合约的执行逻辑。
用户之所以会产生“可取现”的错觉,往往是因为混淆了交易周期中的几种特殊回款流程。需要精确区分的是,退款(Refund)、充值返利(Cashback)和分期结清的剩余款项,它们在资金流转路径上是完全独立的。例如,如果商家进行了退款,这笔资金会按照最初的交易链路回流至支付平台或用户账户,直接减少负债;而如果用户通过完成分期还款降低了负债,这只是减轻了用户的财务负担,它本身不会产生额外的、可取现的“红利”余额。正确的理解是,美团月付的资金只是在平台体系内,按照合同约定的时间表,完成从购买者到商家(通过平台结算)的转移,而非用户钱包里沉睡的闲置资金池。
从专业的金融风险管理视角来看,正确看待美团月付,核心在于认知其背后的信用风险和消费节奏。它最大的价值在于通过分散支出,降低单次消费的资金压力,而非提供额外的现金周转能力。对于深度分析财务状况的用户,应将月付视为一种**消费杠杆**,而非一种储蓄工具。关键在于持续监控每期还款的账单明细,确保每一个周期性的扣款都能与实际的消费和服务消费挂钩,警惕将其用于购买非必需品。只有将月付看作一种周期性的、可量化的负债履约计划,才能避免对资金流转机制产生错误预设,从而实现更健康的消费财务规划。
相关文章
京东白条提现全攻略
要深入了解如何通过京东白条提现,首先需要明确几个基本概念。京东白条是一种面向京东用户的信用支付工具,用户可以通过分期付款或一次性支付的方式购买商品和服务。至于如何提现,主要涉及将白条额度转换为现金,这...
分期乐风控后还能用额度吗?
分期乐作为一款广受欢迎的消费信贷产品,其背后的风控机制旨在保障用户的财务安全与平台的健康发展。面对一些用户提出的“购物额度风控了能否套用”的疑问,我们需要从风险管理和消费者权益保护的角度深入分析这一问...
羊小咩额度变现方法
“羊小咩”这个平台,核心价值在于其独特的“社区信用额度”机制。简单来说,它并非传统的贷款模式,而是基于用户在平台消费行为、社交互动以及其他信用维度构建的信用体系。这种体系赋予了平台运营方,通过对这些信...
美团月付被扣钱怎么办
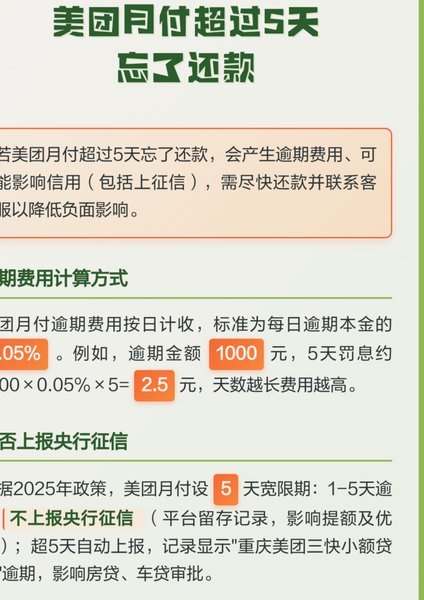
面对美团月付突然被扣款,最忌讳的第一反应是盲目投诉,因为大部分所谓的“被扣”其实是协议内预设的扣款逻辑。这类扣款往往隐藏在自动续费、逾期还款利息或绑定的第三方服务订阅中。用户常将这种由于“信息不对称”...
羊小咩2000:不止是购物额度,更是一场营销奇思
“羊小咩2000购物额度”这个概念,与其说是一个简单的促销活动,不如说是一个精巧的市场营销策略,体现了品牌在用户洞察和运营能力上的深度考量。简单地设定一个购物额度,会很快被市场淹没,而“羊小咩2000...
白条取现一直处理中会到账吗
白条取现的"处理中"状态本质上是系统对资金流转的阶段性确认。当用户提交取现申请后,平台需完成多层风控校验,包括用户信用评估、账户风险扫描及资金渠道验证。这一过程涉及大数据模型的实时运算,需同步对接银行...