如何找到能变现的花呗商家合作对象
花呗作为支付宝生态中的信用支付工具,其商业价值已从单纯的消费场景延伸至商家流量运营层面。商家需通过支付宝开放平台获取接入权限,但实际操作中需关注平台对商户资质的审核标准。例如,餐饮类商家需提供营业执照与食品安全许可,而零售类则需展示商品供应链资质。值得注意的是,支付宝对入驻商家的信用评级体系具有筛选作用,高信用等级商户可优先获得花呗支付流量倾斜。这种机制促使商家在入驻初期即需构建完整的商业合规体系。
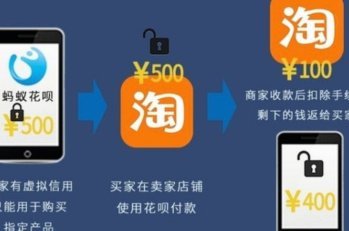
数据资产化是花呗变现的核心路径。商家可通过支付宝开放接口获取用户消费行为数据,包括支付频次、客单价、品类偏好等维度。这些数据经清洗后可构建用户画像,进而实现精准营销。例如,某美妆品牌通过分析花呗用户购买数据发现,25-35岁女性用户对卸妆产品有显著购买冲动,遂调整产品组合并优化促销策略,使该品类销售额提升47%。这种数据驱动的运营模式,使花呗成为商家挖掘增量市场的有效工具。
合作生态的构建需要商家主动参与支付宝的营销活动。例如,通过"花呗分期"功能吸引高客单价消费,或借助"先享后付"提升用户转化率。同时,商家可联合支付宝推出定制化服务,如针对教育机构的分期付款方案,或针对生鲜电商的账期延后服务。这种深度绑定不仅增强用户粘性,还能通过支付宝的流量扶持政策获取额外曝光。数据显示,参与此类合作的商家平均转化率比普通商户高出28%。
风险控制是商家必须重视的环节。需建立完善的风控机制,防范因花呗交易产生的坏账风险。例如,通过设置信用额度阈值、动态调整授信策略等手段,降低过度授信带来的资金压力。同时,商家应定期分析账期数据,识别异常交易模式。某服饰品牌曾通过监控发现某区域用户集中逾期,遂调整该区域的授信政策,使坏账率下降32%。这种数据驱动的风险管理能力,是实现可持续变现的关键。
在合规性层面,商家需严格遵守《网络支付业务管理办法》等监管要求。例如,不得通过花呗进行资金池运作,需确保交易数据的真实性和可追溯性。同时,应建立完善的消费者权益保护机制,避免因分期付款导致的纠纷。某数码产品商家曾因未明确标注分期手续费,引发大量投诉,最终被平台处罚。此类案例表明,合规运营不仅是法律要求,更是维护商业信誉的基础。
相关文章
深圳"白条"套现现象调查
深圳,这座充满创新活力的城市,不仅是高新技术企业的摇篮,也是众多金融产品和服务的试验场。白条作为一种便捷的消费信用服务,在深圳的应用场景日益广泛,为用户提供了灵活的支付选择。然而,“白条套现”现象也随...
携程拿去花套现是否合规?
近期,有关“携程拿去花可以套吗”的讨论热度持续上升。所谓“套”,即利用某些平台提供的信用额度进行非合理或违规操作以获取额外利益。对于携程的拿去花产品而言,“套”这一行为是否可行,需从多个维度来分析。...
分期乐客服时间查询指南
关于“分期乐平台电话人工几点上班”的问题,实际上涉及到了多家提供金融服务的在线平台运营模式。分期乐作为一家知名的互联网消费金融平台,在客户服务方面采取了多种服务方式以满足不同用户的需求。其中,电话客服...
微信分付额度提升技巧
微信分付作为腾讯生态内的信用支付工具,其额度评估机制与用户行为模式高度关联。从技术维度观察,系统通过多维度数据建模分析,包括消费频率、支付场景、账户活跃度等参数,形成动态信用评分体系。高频率的场景切换...
鹿优选能否取现现金详解
鹿优选作为一家知名的网贷平台,其服务内容和取现政策一直是用户关注的焦点之一。关于“鹿优选可以取现现金吗”这一问题,我们需要从多个维度进行深入分析。 首先,鹿优选的主要业务模式是通过其提供的即时信贷...
羊小咩:额度秒到的背后逻辑
羊小咩额度秒到的底层逻辑建立在实时计算引擎与分布式架构的协同运作上。当用户触发额度申请时,系统通过多维数据交叉验证,在毫秒级完成信用评分模型的运算。这种技术架构突破传统审批流程的时空限制,将原本需要人...