便荔卡包取现额度16000解析
便荔卡包的16000元取线额度设计,实质上是金融产品在风险控制与用户体验间的平衡术。这一数值并非随机设定,而是基于大量用户行为数据的模型推演结果。数据显示,多数持卡人单次取现需求集中在3000-500...
便荔卡包申请条件全解析
便荔卡包,作为荔枝产区推出的支付工具,其申请条件的设计并非仅仅是简单的地理位置限制,而是对用户消费习惯、支付意愿以及对荔枝产业的潜在支持等多重考量的结果。其核心条件首先围绕着“荔枝消费”展开。申请者需...
便荔卡包平台可靠吗?
便荔卡包平台作为近年来兴起的数字化营销工具,其是否正规成为众多企业和个人关注的问题。首先,从技术层面来看,该平台利用先进的云计算和大数据技术,能够为用户提供精准的数据分析服务,帮助企业更好地理解市场动...
便荔卡包如何提取额度?
便荔卡包是一种提供临时借款服务的金融工具,为用户在紧急情况下提供了快速的资金周转解决方案。然而,许多人在使用便荔卡包时往往忽略了额度提取的具体步骤和细节。为了帮助用户更有效地管理和使用自己的信用额度,...
便荔卡套现,安全取现谁靠谱?
金融资产的资金变现路径,从来都不是一个简单的地理或个人推荐问题,它本质上是一个风险层级和合规性层面的考量。提及“便荔卡套现找谁最安全”,需要立刻将焦点从“找谁”转移到“为何此行为本身极度不安全”。任何...
便荔卡提现操作全解析
便荔卡提现的核心在于资金流转路径的精准把控。用户需通过绑定的支付账户完成身份核验后,系统会调取第三方支付接口进行资金划转。这一过程涉及多层加密传输与实时风控校验,确保每笔交易符合反洗钱监管要求。操作界...
便荔卡还款指南
便荔卡包的还款路径设计体现了金融工具与用户需求的深度耦合。作为一款集成支付与信用管理功能的数字钱包,其还款渠道覆盖线上与线下场景,用户可通过绑定的银行卡、第三方支付平台或合作金融机构完成操作。值得注意...
便荔卡包取现提现安全吗?
在金融行业中,"便荔卡包"作为一种便捷的支付工具,受到了广泛欢迎。它不仅支持在线支付,还能进行线下扫码支付,为消费者提供了极大的便利。然而,当涉及到使用便荔卡包进行取现或提现时,许多人开始质疑其安全性...
便荔卡包提现额度显示异常:用户困惑与系统信息流错位
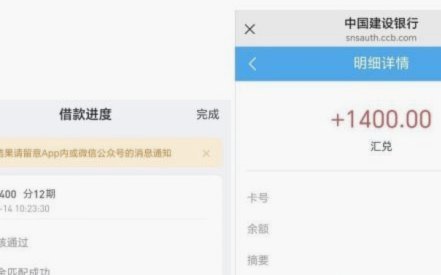
便荔卡包取现额度显示在提现中的现象,本质上是支付系统中资金流与信息流的错位。这种异常通常源于清算机制的延迟或数据同步的滞后。当用户发起提现操作时,系统需同步更新账户余额与可提现额度,但若核心数据库与前...