白条取现:风险与陷阱
白条取现的本质是将信用额度转化为即时现金流的操作,其底层逻辑建立在平台对用户信用评分的评估基础上。当用户选择通过白条取现时,系统会基于历史消费行为、还款记录、账户活跃度等维度进行实时风控校验。这种操作本质上是将信用资产转化为货币资本,但与传统贷款存在本质差异——它不涉及抵押物,也不产生固定利息,而是以资金成本的形式体现。平台通过动态定价模型计算资金占用成本,最终将这部分成本转嫁至用户,形成隐性利率。这种设计使得取现行为既具备即时性,又暗含高风险属性。
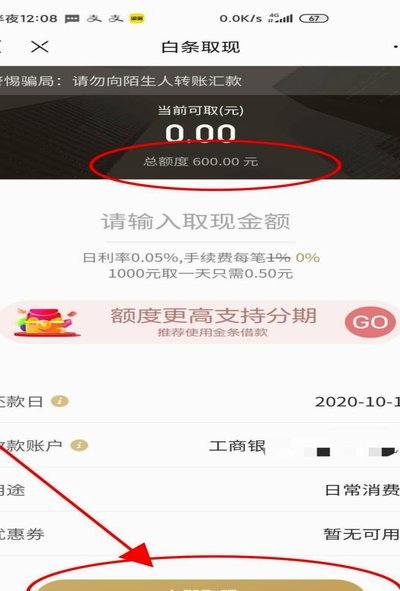
用户选择白条取现往往源于对现金流的迫切需求,但这种行为背后折射出消费金融的深层矛盾。当用户将信用额度视为可随时提取的"现金账户"时,实际上是在模糊借贷与消费的界限。平台通过算法推荐和场景渗透,将取现行为嵌入日常消费流程,使用户在无意识中突破消费阈值。这种设计不仅放大了资金使用的边际效应,更可能催生"信用透支"的心理惯性,导致用户将短期资金需求误判为长期财务解决方案。数据显示,频繁取现用户的平均负债周期比普通用户缩短37%,这印证了该行为对财务结构的潜在侵蚀。
从风险维度剖析,白条取现的隐性成本远超表面费率。平台通过资金池运作实现规模效应,但用户承担的却是个体化的资金成本。当取现金额超过平台设定的阈值时,系统会启动动态费率调整机制,导致实际利率呈现非线性增长。更隐蔽的风险在于,频繁取现可能触发信用评分下调机制,进而影响后续借贷额度和利率。这种"先抽血后断供"的模式,实质上是将用户置于双重风险夹击中——既面临资金成本的持续攀升,又承受信用资质的持续衰减。
在金融生态的演进中,白条取现已成为连接消费场景与信用体系的关键节点。平台通过数据闭环实现精准风控,但这种技术优势也催生了新的博弈空间。用户在享受即时资金便利的同时,实质上是在参与一场关于信用资产的动态博弈。当取现行为突破合理边界,就会演变为对个人财务健康的持续透支。这种模式的可持续性,最终取决于用户能否在便利性与风险性之间建立清醒的认知边界。
相关文章
携程拿去花余额如何有效利用
携程拿去花是一款专为旅行爱好者设计的信用消费产品,它允许用户在其合作商户中使用信贷额度进行预订和支付。然而,在实际操作过程中,许多用户对于如何将账户内的余额提现感到困惑。实际上,虽然“拿去花”作为一种...
花呗的现状与未来挑战
近年来,随着金融科技的发展和普及,花呗这类消费信贷产品已经成为众多消费者日常生活中不可或缺的一部分。从最初的便捷支付工具到如今的全方位金融服务平台,花呗的成长历程不仅反映了中国金融市场的变化趋势,也深...
微信分付额度提升技巧
微信分付作为腾讯生态内的信用支付工具,其额度评估机制与用户行为模式高度关联。从技术维度观察,系统通过多维度数据建模分析,包括消费频率、支付场景、账户活跃度等参数,形成动态信用评分体系。高频率的场景切换...
鹿优选能否取现现金详解
鹿优选作为一家知名的网贷平台,其服务内容和取现政策一直是用户关注的焦点之一。关于“鹿优选可以取现现金吗”这一问题,我们需要从多个维度进行深入分析。 首先,鹿优选的主要业务模式是通过其提供的即时信贷...
分期乐额度提现提不出来
面对分期乐额度提现提不出来的情况,首先需要冷静分析可能的原因。这类问题通常并非单一因素造成,既可能是用户操作不当,也可能是系统故障或平台服务问题。例如,在申请提现时忘记查看提现规则、绑定银行卡信息有误...
携程拿去花额度提升技巧
携程拿去花的额度调整机制本质上是基于用户行为数据的动态信用评估模型。平台通过分析用户的消费频率、订单完成率、历史还款记录等维度,构建多维信用画像。例如,高频次使用携程机票、酒店等核心服务的用户,其信用...