便荔卡套现26%手续费,真有那么高吗
网络上流传的“便荔卡套现需26%手续费”说法,早已脱离正常金融定价逻辑。持牌支付机构与商业银行的交易结算费率通常控制在0.38%至0.6%区间,即便面对资质较差的客户,综合资金成本也绝不可能突破合理阈值。26%的数字并非真实商业报价,而是精准利用部分急需用钱者的焦虑心理。监管层对信用卡非法套现始终采取高压态势,任何宣称能绕开风控、提供高额通道并收取离谱费用的服务,本质上都在利用信息差制造虚假的资金幻想。
拆解此类高息话术的底层逻辑,会发现其普遍采用前置抽成与动态利率的双重套路。所谓26%绝非一次性结算成本,而是将利息、服务费、包装费乃至后续账单的复利全部打包抛出。前期仅需支付极低门槛即可“放款”,实则已在隐蔽条款中埋下致命伏笔。资金到账后,还款周期被刻意压缩,逾期罚息呈几何级数叠加。这种机制从一开始就剥夺了借款人的知情权与议价空间,将短期周转需求彻底异化为不可控的债务漩涡。
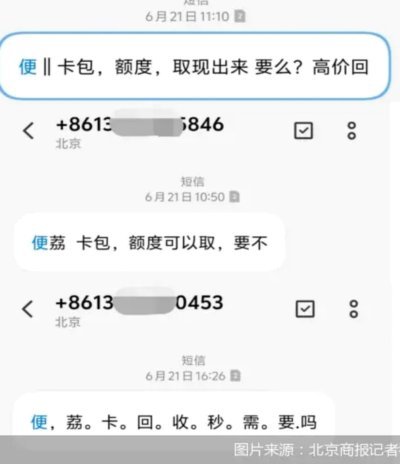
触碰此类灰色通道的代价远超账面数字本身。非法套现直接违反银行卡监管规定及反洗钱条例,一旦账户被大数据监测到异常交易模式,不仅授信额度会被永久冻结,个人征信记录也将留下难以抹除的严重污点。高额费用实质是风险溢价的极端放大,资金链断裂往往只是时间问题。更隐蔽的是,部分中介会诱导用户不断借新还旧,最终演变为多头借贷的恶性循环,将短期流动性压力直接推高为系统性财务崩溃。
面对真实的资金周转需求,理性选择远比盲目试错更具长期价值。正规金融机构提供的消费贷、信用卡账单分期或银行经营性贷款,均经过严格资质审核与利率备案,年化成本透明且完全受法律保护。建立健康的现金流管理习惯,合理搭配不同期限的信贷工具,才是维持财务稳健的核心路径。任何承诺无视征信审查、提供超低门槛的高息通道,都在用短期便利兑换长期信用破产。守住资金安全底线,才能避免被精准收割。
相关文章
信用卡额度优化技巧
“便荔卡包额度套出来技巧”并非简单的刷单或充值,而是一种基于对银行信用卡运营机制的深度理解和策略性操作。核心在于,银行信用卡额度并非赋予持卡人无限制的消费能力,而是基于其信用评估、还款记录、收入水平等...
拿去花套现商家合作模式解析
拿去花平台的套现逻辑本质上是资金链的重构,商家合作模式决定了套现效率。部分平台通过商户分账体系实现资金流转,商家需具备特定资质才能接入。例如某美妆品牌与平台共建的消费分期通道,用户消费后资金先划入平台...
取出现金分期的风险与管理
“分期乐消费额度取出来”这一行为,在支付方式日益多元化的当下,已不仅仅是简单的资金流动,更折射出消费行为、信用风险和金融生态间的复杂交互。很多人将“分期乐”视为一种便捷的购物方式,享受着免息或低息的支...
得物提现多久到账?
得物提现到银行卡的时间,远比大多数用户最初的预期要复杂得多,这并非简单的几分钟或几个小时。核心原因在于得物作为一个新兴的消费平台,其提现流程建立在与传统电商模式的显著差异之上。得物的核心业务是独立设计...
分期乐还不起?这些方法帮你解决
分期乐的模式,在满足了消费升级的驱动下,迅速成为金融行业的重要组成部分。它以低首付、灵活还款、便捷申请等优势,吸引了大量年轻人群体。然而,当消费习惯养成,账单逾期,原本的“轻松”转变为“困境”时,很多...
借款太频繁:透支未来的你不知道的代价
借款频繁并非简单的资金周转问题,而是现代消费主义与行为经济学交织下的隐性危机。当个体频繁依赖短期借贷填补日常开支缺口,往往掩盖了收入结构的缺陷或消费模式的失衡。这种行为在数字金融浪潮中尤为普遍——便捷...