得物余额能提现到银行卡吗?全流程指南与注意事项
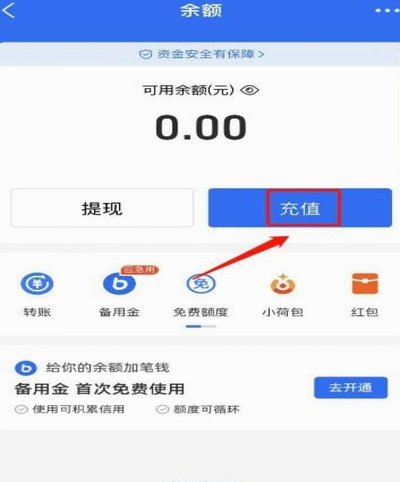
得物平台的余额提现机制与资金流转逻辑存在显著差异。平台将用户账户分为"余额"与"冻结资金"两类,前者为即时可用资金,后者涉及商品交易、保证金等特殊场景。根据平台规则,余额提现需满足连续登录、实名认证等...
分期乐提额攻略:轻松达15000额度
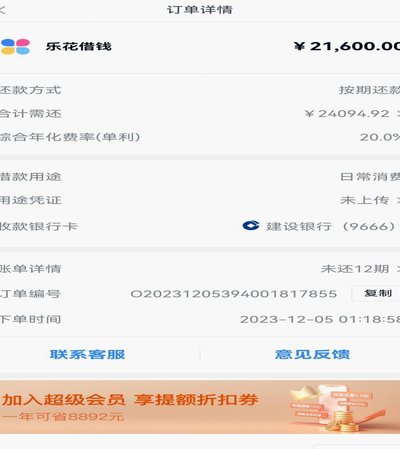
### 1. **良好的信用记录是基础** 分期乐作为一个专注于消费金融的平台,其额度调整机制的核心在于用户的信用表现。首先,你需要保持一个良好的信用记录,包括按时还款、避免逾期以及控制负债率。分期乐...
分期乐取现当天如何快速还清利息
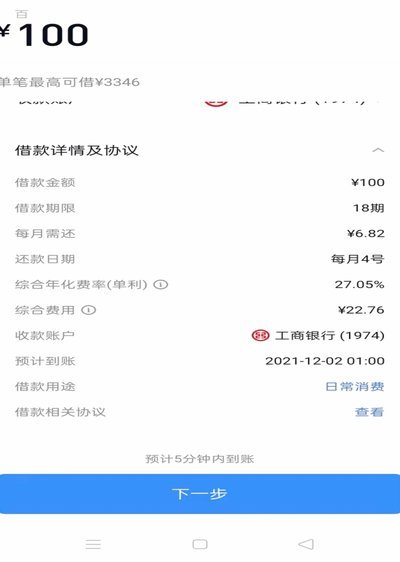
解决分期负债结构的关键,核心并非流程性的“还进去”,而是对信用循环周期与计息机制的精细化理解。从操作层面看,分期款项的即时还款,本质上是在最短时间内截断利息的持续累积。当款项刚退出系统或实际使用,其资...
京东白条提现方式全解析
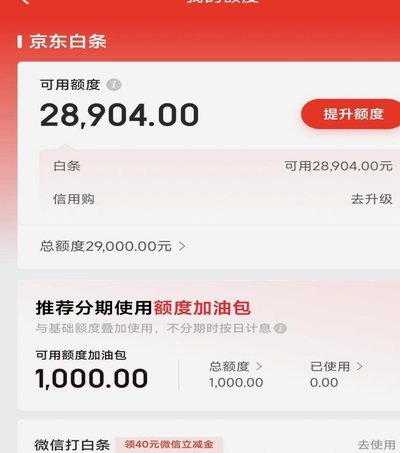
京东白条提现方式的核心在于其灵活的多种渠道,并非单一的“提现金”动作,而是根据你的消费习惯和账户情况,选择最便捷的方式进行资金流动。最初,白条的提现主要通过京东APP内的“白条”入口实现,用户可以直接...
微信分付套现会被回收吗?
微信分付,在年轻群体中已经成为一种常见的支付方式,尤其是在聚会、团购等场景下。然而,围绕“微信分付套出来会被回收吗”的问题,存在着许多复杂且令人困惑的因素。简单粗暴地认为“会被回收”过于片面,实际情况...
美团月付套现的门道:电话和微信渠道真的能操作吗?
近年来,随着互联网金融的快速发展,各类信用支付产品层出不穷,美团月付便是其中之一。作为一款依托于美团生态体系的信用支付工具,美团月付为消费者提供了便利的分期付款服务,但同时也引发了诸多关于其使用规则与...
微信分付套现风险大,正规还款方式推荐
微信分付作为一种信用服务,允许用户在消费时先享受后支付。然而,部分用户可能会出于各种原因试图套现以提前获取资金或用于其他目的。但必须强调的是,任何形式的微信分付套现都存在法律风险和道德问题。 首先,从...
白条如何巧妙套现
消费金融工具的信用杠杆效应往往被用户低估,白条类产品通过拆分账期与额度管理,实质上构建了资金时间价值的再分配通道。这种杠杆作用在特定场景下可产生双重收益:一方面通过账单分期降低即时支出压力,另一方面利...
得物额度取现:商家如何处理现金流转
得物平台的额度取现功能本质上是将虚拟交易额度转化为现实资金的闭环操作,其核心矛盾在于信用凭证与实体货币的转换效率。商家在处理此类提现请求时,需建立双重验证机制——既需核对用户身份信息与历史交易记录的匹...
分期乐平台靠谱吗?一次看懂其利息与风险全攻略
分期乐作为乐信集团旗下的消费金融平台,其业务资质需结合金融监管框架进行判断。根据公开信息,该平台持有《网络借贷信息中介服务备案证明》,但需注意其本质属于消费金融公司而非传统银行。消费金融牌照的持有者需...